

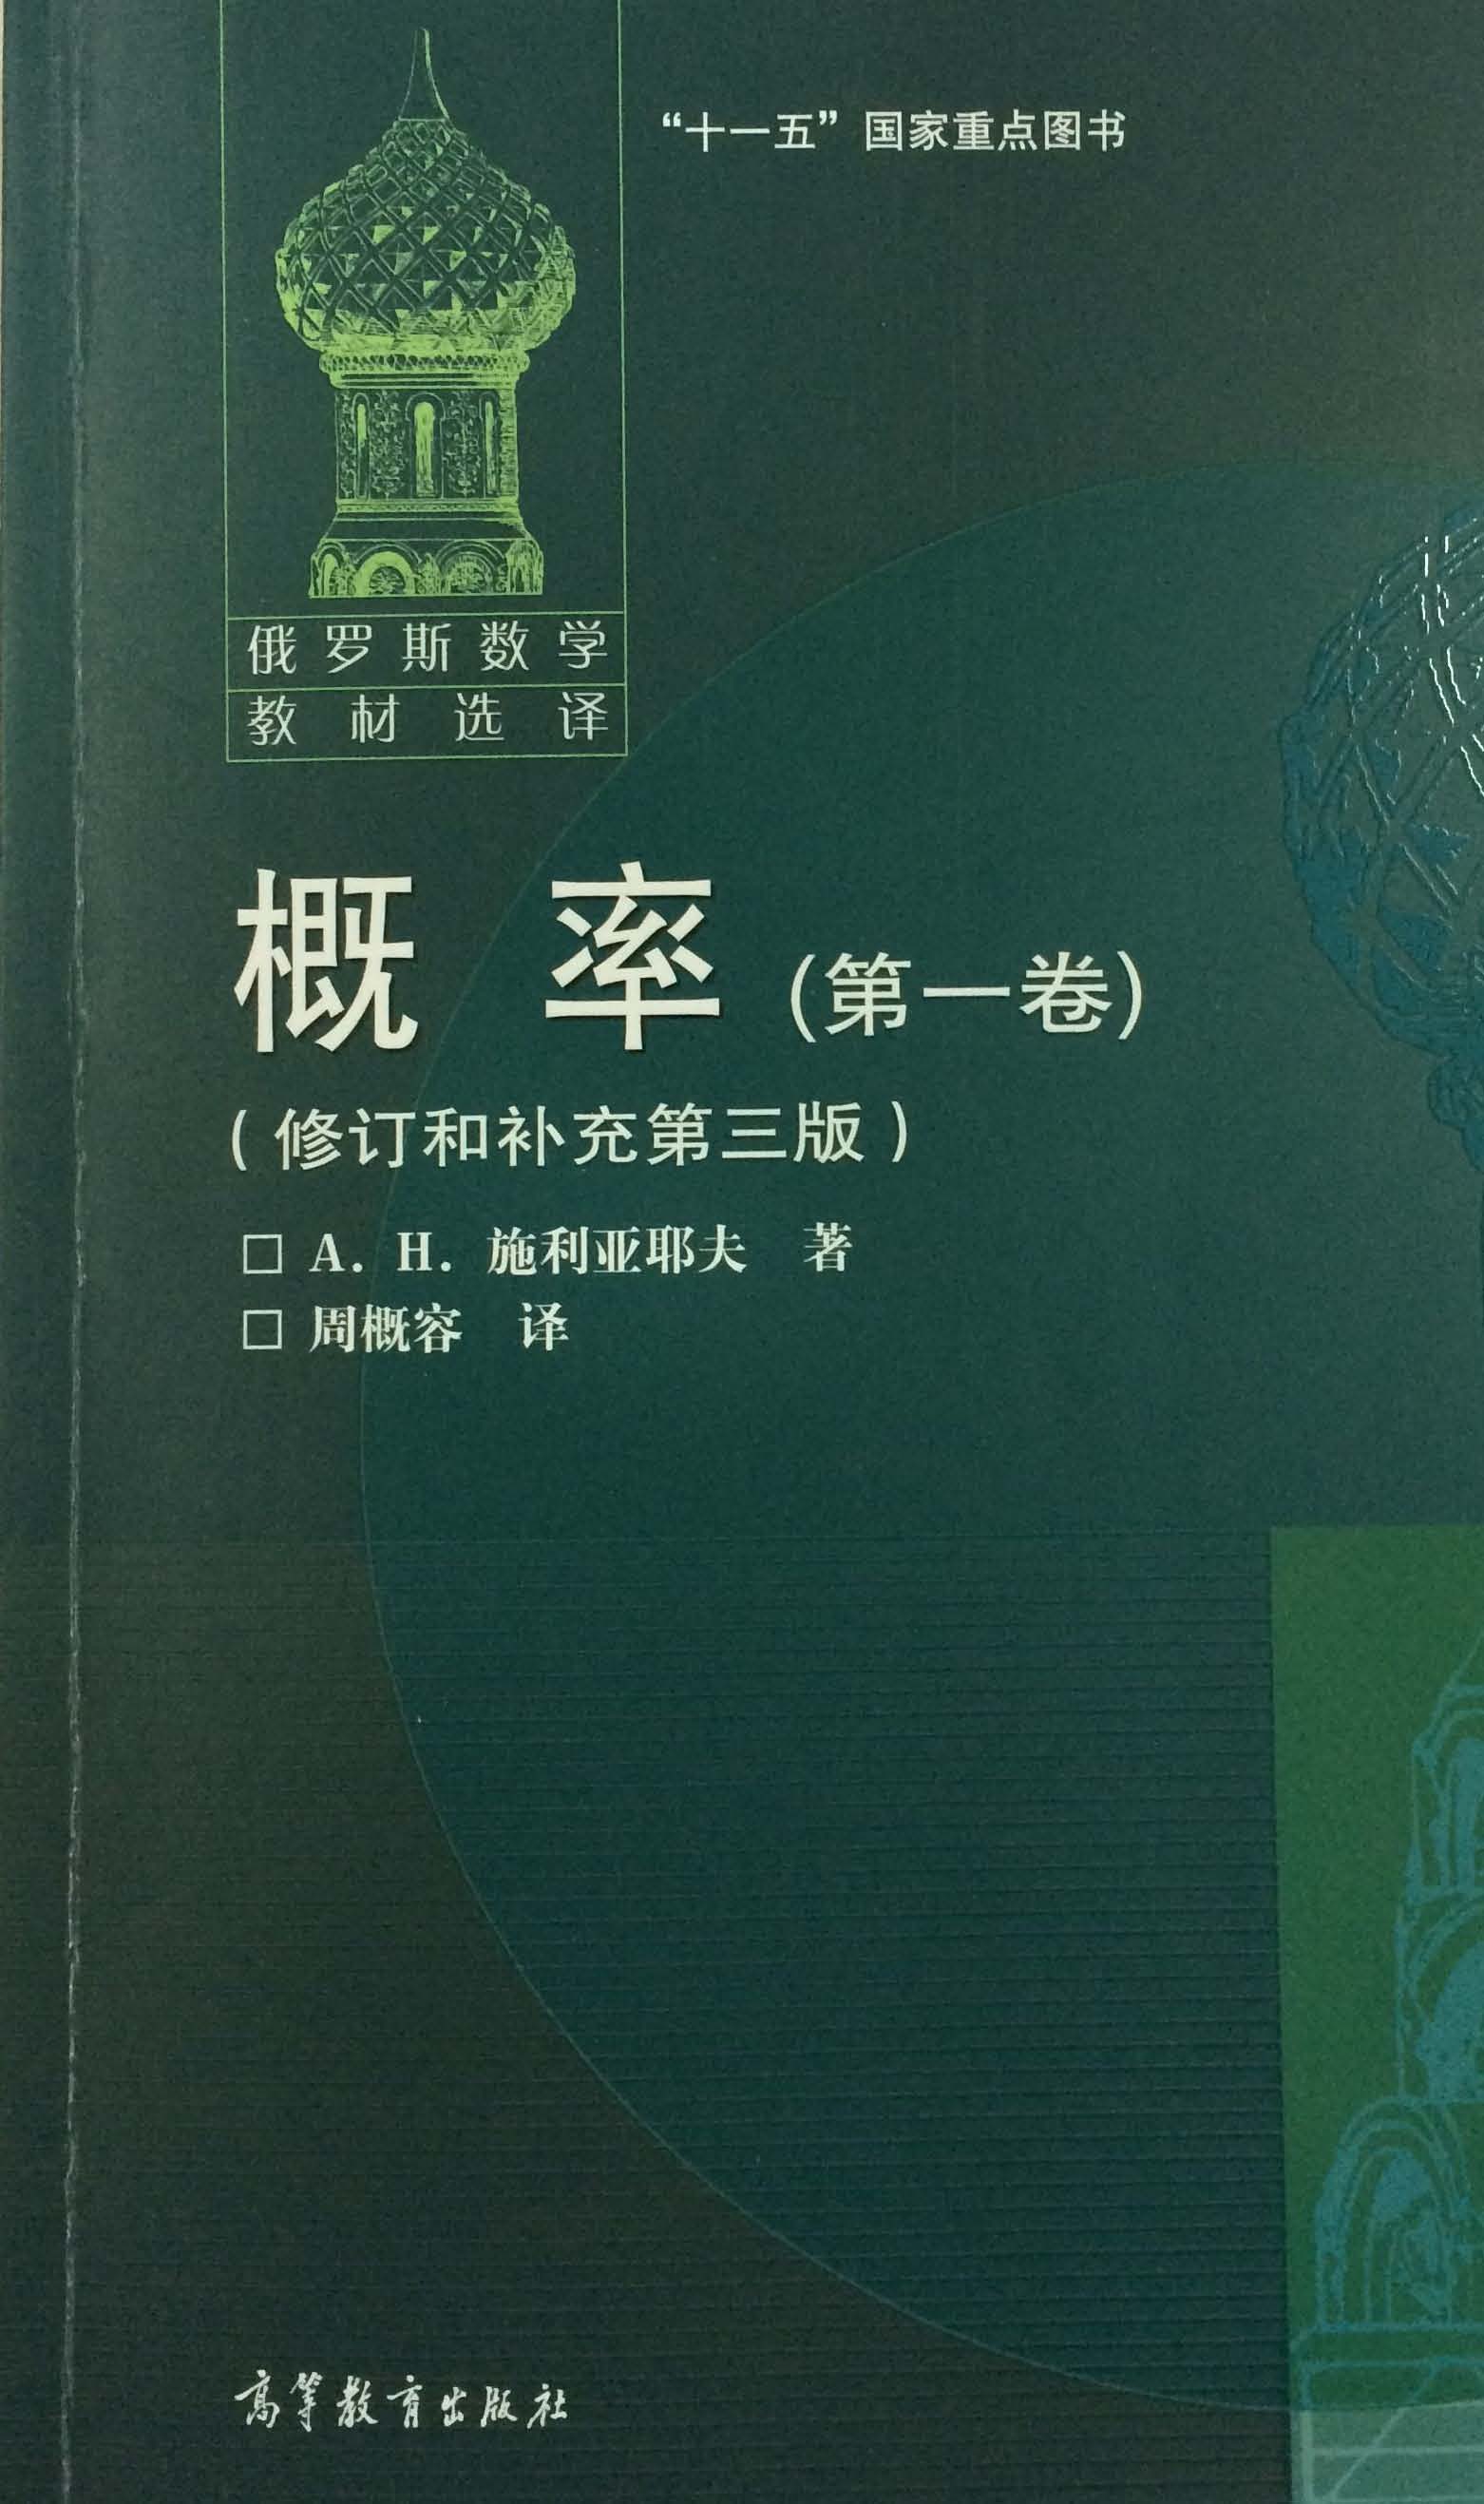







概率(第一卷)(第3版)
定价:¥79.00
作者: А.Н.施利亚耶夫著;周概容译
出版社:高等教育出版社
“十三五”国家重点出版物出版规划项目
- 高等教育出版社
- 9787040220599
- 1版
- 47266106-5
- B5
- 470
- 理学
- 数学类
- 理学、工学类
- 本科 研究生及以上
内容简介
本套书是俄国著名数学家A.H.施利亚耶夫的力作。施利亚耶夫是现代概率论奠基人、前苏联科学院院士、著名数学家A.H.柯尔莫戈洛夫的学生,在概率统计界和金融数学界影响极大。
本套书作为莫斯科大学最为出色的概率教材之一,分为一、二两卷,并配有习题集。第一卷《概率》是初等概率论的内容,大部分内容涉及以柯尔莫戈洛夫公理化体系为基础的初等概率论、概率论的数学基础、概率测度的收敛性和极限定理的基本问题,可以作为初步了解概率论学科的教材。第二卷《概率》讲述离散时间随机过程,包括平稳随机序列和遍历理论、构成鞅的随机变量序列、形成马尔可夫链的随机变量序列等内容。书中在相应的章节配有数理统计的内容,讲述数理统计的概率论基础,且证明了相应的命题。本书为第一卷。
本书适合概率统计、数学、应用数学等专业作为教学用书,也可供其他相关专业学生及研究应用人员参考。
目录
目录
前辅文
第三版前言
第二版前言
第一版前言
序言
第一章 初等概率论
1 有限种结局试验的概率模型
2 某些经典模型和分布
3 条件概率. 独立性
4 随机变量及其特征
5 伯努利概型I.大数定律.
6 伯努利概型II.极限定理~(棣莫弗-拉普拉斯局部定理、泊松定理)
7 伯努利概型中"成功"概率的估计
8 关于分割的条件概率与条件数学期望
9 随机游动I.掷硬币博弈的破产概率和平均持续时间
10 随机游动II.反射原理.~反正弦定律
11 鞅.鞅对随机游动的某些应用
12 马尔可夫链.遍历性定理.~强马尔可夫性
第二章 概率论的数学基础
1 有无限种结局试验的概率模型、柯尔莫戈洛夫公理化体系
2 代数和σ-代数. 可测空间.
3 在可测空间上建立概率测度的方法
4 随机变量I
5 随机元
6 勒贝格积分. 数学期望
7 关于~σ-代数的条件概率和条件数学期望
8 随机变量II
9 建立具有给定有限维分布的过程
10 随机变量序列收敛的各种形式
11 具有有限二阶矩的随机变量的希尔伯特空间
12 特征函数
13 高斯系
第三章 概率测度的接近程度和收敛性. 中心极限定理
1 概率测度和分布的弱收敛
2 概率分布族的相对紧性和稠密性
3 极限定理证明的特征函数法
4 独立随机变量之和的中心极限定理I.林德伯格条件
5 独立随机变量之和的中心极限定理II.非经典条件
6 无限可分分布和稳定分布
7 弱收敛的“可度量性”
8 关于测度的弱收敛与随机元的几乎处处收敛的联系(“一个概率空间的方法”)
9 概率测度之间的变差距离. 角谷-海林格距离和海林格积分. 对测度的绝对连续性和奇异性的应用
10 概率测度的临近性和完全渐近可区分性
11 中心极限定理的收敛速度
12 泊松定理的收敛速度
13 数理统计的基本定理
图书文献资料
参考文献
名词索引
人名表
常用数学符号
相关图书清单
前辅文
第三版前言
第二版前言
第一版前言
序言
第一章 初等概率论
1 有限种结局试验的概率模型
2 某些经典模型和分布
3 条件概率. 独立性
4 随机变量及其特征
5 伯努利概型I.大数定律.
6 伯努利概型II.极限定理~(棣莫弗-拉普拉斯局部定理、泊松定理)
7 伯努利概型中"成功"概率的估计
8 关于分割的条件概率与条件数学期望
9 随机游动I.掷硬币博弈的破产概率和平均持续时间
10 随机游动II.反射原理.~反正弦定律
11 鞅.鞅对随机游动的某些应用
12 马尔可夫链.遍历性定理.~强马尔可夫性
第二章 概率论的数学基础
1 有无限种结局试验的概率模型、柯尔莫戈洛夫公理化体系
2 代数和σ-代数. 可测空间.
3 在可测空间上建立概率测度的方法
4 随机变量I
5 随机元
6 勒贝格积分. 数学期望
7 关于~σ-代数的条件概率和条件数学期望
8 随机变量II
9 建立具有给定有限维分布的过程
10 随机变量序列收敛的各种形式
11 具有有限二阶矩的随机变量的希尔伯特空间
12 特征函数
13 高斯系
第三章 概率测度的接近程度和收敛性. 中心极限定理
1 概率测度和分布的弱收敛
2 概率分布族的相对紧性和稠密性
3 极限定理证明的特征函数法
4 独立随机变量之和的中心极限定理I.林德伯格条件
5 独立随机变量之和的中心极限定理II.非经典条件
6 无限可分分布和稳定分布
7 弱收敛的“可度量性”
8 关于测度的弱收敛与随机元的几乎处处收敛的联系(“一个概率空间的方法”)
9 概率测度之间的变差距离. 角谷-海林格距离和海林格积分. 对测度的绝对连续性和奇异性的应用
10 概率测度的临近性和完全渐近可区分性
11 中心极限定理的收敛速度
12 泊松定理的收敛速度
13 数理统计的基本定理
图书文献资料
参考文献
名词索引
人名表
常用数学符号
相关图书清单
前辅文
第三版前言
第二版前言
第一版前言
序言
第一章 初等概率论
1 有限种结局试验的概率模型
2 某些经典模型和分布
3 条件概率. 独立性
4 随机变量及其特征
5 伯努利概型I.大数定律.
6 伯努利概型II.极限定理~(棣莫弗-拉普拉斯局部定理、泊松定理)
7 伯努利概型中"成功"概率的估计
8 关于分割的条件概率与条件数学期望
9 随机游动I.掷硬币博弈的破产概率和平均持续时间
10 随机游动II.反射原理.~反正弦定律
11 鞅.鞅对随机游动的某些应用
12 马尔可夫链.遍历性定理.~强马尔可夫性
第二章 概率论的数学基础
1 有无限种结局试验的概率模型、柯尔莫戈洛夫公理化体系
2 代数和σ-代数. 可测空间.
3 在可测空间上建立概率测度的方法
4 随机变量I
5 随机元
6 勒贝格积分. 数学期望
7 关于~σ-代数的条件概率和条件数学期望
8 随机变量II
9 建立具有给定有限维分布的过程
10 随机变量序列收敛的各种形式
11 具有有限二阶矩的随机变量的希尔伯特空间
12 特征函数
13 高斯系
第三章 概率测度的接近程度和收敛性. 中心极限定理
1 概率测度和分布的弱收敛
2 概率分布族的相对紧性和稠密性
3 极限定理证明的特征函数法
4 独立随机变量之和的中心极限定理I.林德伯格条件
5 独立随机变量之和的中心极限定理II.非经典条件
6 无限可分分布和稳定分布
7 弱收敛的“可度量性”
8 关于测度的弱收敛与随机元的几乎处处收敛的联系(“一个概率空间的方法”)
9 概率测度之间的变差距离. 角谷-海林格距离和海林格积分. 对测度的绝对连续性和奇异性的应用
10 概率测度的临近性和完全渐近可区分性
11 中心极限定理的收敛速度
12 泊松定理的收敛速度
13 数理统计的基本定理
图书文献资料
参考文献
名词索引
人名表
常用数学符号
相关图书清单
前辅文
第三版前言
第二版前言
第一版前言
序言
第一章 初等概率论
1 有限种结局试验的概率模型
2 某些经典模型和分布
3 条件概率. 独立性
4 随机变量及其特征
5 伯努利概型I.大数定律.
6 伯努利概型II.极限定理~(棣莫弗-拉普拉斯局部定理、泊松定理)
7 伯努利概型中"成功"概率的估计
8 关于分割的条件概率与条件数学期望
9 随机游动I.掷硬币博弈的破产概率和平均持续时间
10 随机游动II.反射原理.~反正弦定律
11 鞅.鞅对随机游动的某些应用
12 马尔可夫链.遍历性定理.~强马尔可夫性
第二章 概率论的数学基础
1 有无限种结局试验的概率模型、柯尔莫戈洛夫公理化体系
2 代数和σ-代数. 可测空间.
3 在可测空间上建立概率测度的方法
4 随机变量I
5 随机元
6 勒贝格积分. 数学期望
7 关于~σ-代数的条件概率和条件数学期望
8 随机变量II
9 建立具有给定有限维分布的过程
10 随机变量序列收敛的各种形式
11 具有有限二阶矩的随机变量的希尔伯特空间
12 特征函数
13 高斯系
第三章 概率测度的接近程度和收敛性. 中心极限定理
1 概率测度和分布的弱收敛
2 概率分布族的相对紧性和稠密性
3 极限定理证明的特征函数法
4 独立随机变量之和的中心极限定理I.林德伯格条件
5 独立随机变量之和的中心极限定理II.非经典条件
6 无限可分分布和稳定分布
7 弱收敛的“可度量性”
8 关于测度的弱收敛与随机元的几乎处处收敛的联系(“一个概率空间的方法”)
9 概率测度之间的变差距离. 角谷-海林格距离和海林格积分. 对测度的绝对连续性和奇异性的应用
10 概率测度的临近性和完全渐近可区分性
11 中心极限定理的收敛速度
12 泊松定理的收敛速度
13 数理统计的基本定理
图书文献资料
参考文献
名词索引
人名表
常用数学符号
相关图书清单
