

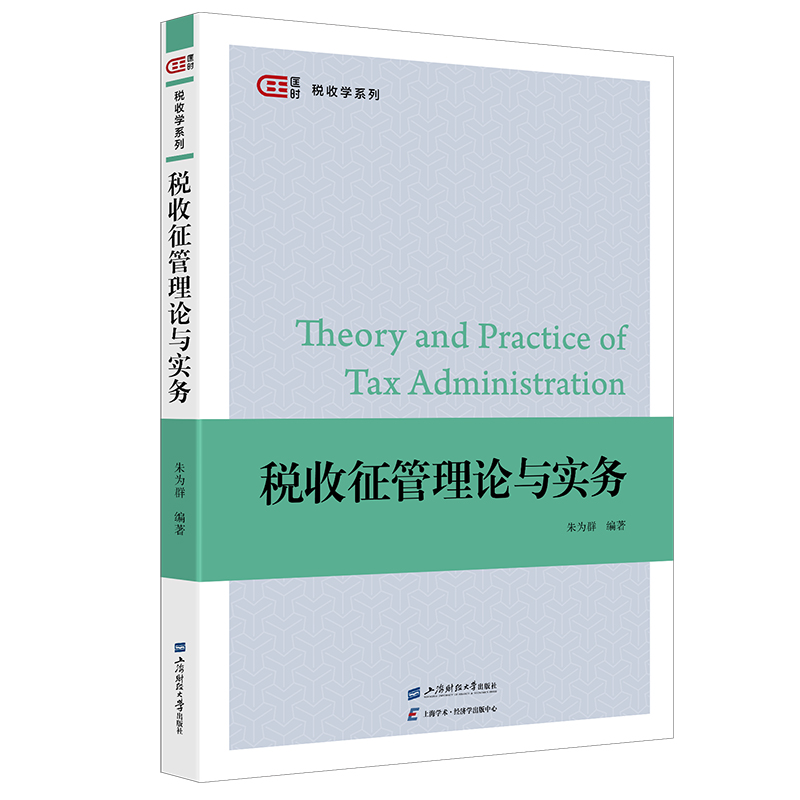





税收征管理论与实务
定价:¥79.00
作者: 朱为群
出版时间:2026-02
最新印次日期:2026-2
出版社:上海财经大学出版社
- 上海财经大学出版社
- 9787564249175
- 1版
- 2026-02
- 经济学
- 财政学类
- 财经商贸大类
- 财经类
- 本科
作者简介
内容简介
全书共十四章,涵盖从基础概念、统领原则、理论模型,到税务机构、纳税服务、税收风险管理的制度框架,再延伸至税务登记、纳税申报、税款征收、税务稽查、税收行政强制、税务处罚、税务救济的全流程实务操作,最后以税收协同治理收束,呈现完整的征管图景。
在理论层面,本书对税收法律、制度、政策等核心概念作出明确区分,提出财政保障、合法确定、程序正义、合规便利四大统领原则,并系统阐释威慑理论、预期效用、博弈理论、前景理论等经典模型,为理解征管行为提供分析工具。在实务层面,本书沿征管链条逐项解析操作要点,梳理中国税务登记、纳税服务、风险管理等制度的演变历程,并结合国内外改革案例与创新实践,探讨多主体参与的税收协同治理模式。
本书注重比较研究,通过引入美国、日本、德国、澳大利亚等国的税务机构改革、纳税服务创新、风险管理经验,提炼可供借鉴的共性规律与本土启示。
本书可作为税务硕士专业核心课程教材,也适用于税务干部业务培训,同时为财税理论研究者及对税收征管感兴趣的读者提供系统参考。
在理论层面,本书对税收法律、制度、政策等核心概念作出明确区分,提出财政保障、合法确定、程序正义、合规便利四大统领原则,并系统阐释威慑理论、预期效用、博弈理论、前景理论等经典模型,为理解征管行为提供分析工具。在实务层面,本书沿征管链条逐项解析操作要点,梳理中国税务登记、纳税服务、风险管理等制度的演变历程,并结合国内外改革案例与创新实践,探讨多主体参与的税收协同治理模式。
本书注重比较研究,通过引入美国、日本、德国、澳大利亚等国的税务机构改革、纳税服务创新、风险管理经验,提炼可供借鉴的共性规律与本土启示。
本书可作为税务硕士专业核心课程教材,也适用于税务干部业务培训,同时为财税理论研究者及对税收征管感兴趣的读者提供系统参考。
目录
第一章 税收征管相关概念 /1
第一节 厘清税收征管相关概念的意义 /1
第二节 税收征管相关概念的广义理解 /3
第三节 税收征管相关概念的狭义理解 /7
第四节 税收征管相关概念的恰当运用 /12
第二章 税收征管的统领原则 /17
第一节 财政保障原则 /17
第二节 合法确定原则 /20
第三节 程序正义原则 /24
第四节 合规便利原则 /27
第三章 税收征管的理论模型 /31
第一节 威慑理论模型 /31
第二节 预期效用理论模型 /33
第三节 博弈理论模型 /36
第四节 前景理论模型 /42
第五节 税收征管理论模型总结 /45
第四章 税务机构 /47
第一节 税务机构概述 /47
第二节 中国税务机构的演变 /59
第三节 中国税务机构改革案例 /66
第四节 国外税务机关改革案例 /72
第五章 纳税服务 /78
第一节 纳税服务概述 /78
第二节 中国纳税服务制度的演变 /85
第三节 中国纳税服务案例 /93
第四节 国外纳税服务案例 /98
第六章 税收风险管理 /106
第一节 税收风险管理概述 /106
第二节 税收风险管理的基本框架 /110
第三节 中国税收风险管理制度的演变 /116
第四节 中国税收风险管理案例 /123
第五节 国外税收风险管理案例 /128
第七章 税务登记 /133
第一节 税务登记概述 /133
第二节 中国税务登记制度的演变 /140
第三节 中国税务登记改革案例 /147
第四节 国外税务登记改革案例 /152
第八章 纳税申报 /159
第一节 纳税申报概述 /159
第二节 中国纳税申报制度的演变 /163
第三节 中国纳税申报案例 /166
第四节 国外纳税申报案例 /170
第九章 税款征收 /178
第一节 税款征收概述 /178
第二节 中国税款征收制度的演变 /183
第三节 中国税款征收案例 /188
第四节 国外税款征收案例 /192
第十章 税务稽查 /198
第一节 税务稽查概述 /198
第二节 税务稽查的程序 /204
第三节 中国税务稽查制度的演变 /211
第四节 中国税务稽查案例 /214
第五节 国外税务稽查案例 /220
第十一章 税收行政强制 /225
第一节 税收行政强制概述 /225
第二节 税收行政强制的方式与程序 /229
第三节 中国税收行政强制制度的演变 /233
第四节 中国税收行政强制案例 /235
第五节 国外税收行政强制案例 /241
第十二章 税务处罚 /247
第一节 税务处罚概述 /247
第二节 税务处罚的程序 /253
第三节 中国税务处罚制度的演变 /256
第四节 中国税务处罚案例 /263
第五节 国外税务处罚案例 /267
第十三章 税务救济 /272
第一节 税务救济概述 /272
第二节 税务救济的程序 /278
第三节 中国税务救济制度的演变 /285
第四节 中国税务救济案例 /287
第五节 国外税务救济案例 /291
第十四章 税收协同治理 /296
第一节 税收协同治理概述 /296
第二节 中国税收协同治理机制的演变 /303
第三节 中国税收协同治理案例 /306
第四节 国外税收协同治理案例 /310
参考文献 /314
第一节 厘清税收征管相关概念的意义 /1
第二节 税收征管相关概念的广义理解 /3
第三节 税收征管相关概念的狭义理解 /7
第四节 税收征管相关概念的恰当运用 /12
第二章 税收征管的统领原则 /17
第一节 财政保障原则 /17
第二节 合法确定原则 /20
第三节 程序正义原则 /24
第四节 合规便利原则 /27
第三章 税收征管的理论模型 /31
第一节 威慑理论模型 /31
第二节 预期效用理论模型 /33
第三节 博弈理论模型 /36
第四节 前景理论模型 /42
第五节 税收征管理论模型总结 /45
第四章 税务机构 /47
第一节 税务机构概述 /47
第二节 中国税务机构的演变 /59
第三节 中国税务机构改革案例 /66
第四节 国外税务机关改革案例 /72
第五章 纳税服务 /78
第一节 纳税服务概述 /78
第二节 中国纳税服务制度的演变 /85
第三节 中国纳税服务案例 /93
第四节 国外纳税服务案例 /98
第六章 税收风险管理 /106
第一节 税收风险管理概述 /106
第二节 税收风险管理的基本框架 /110
第三节 中国税收风险管理制度的演变 /116
第四节 中国税收风险管理案例 /123
第五节 国外税收风险管理案例 /128
第七章 税务登记 /133
第一节 税务登记概述 /133
第二节 中国税务登记制度的演变 /140
第三节 中国税务登记改革案例 /147
第四节 国外税务登记改革案例 /152
第八章 纳税申报 /159
第一节 纳税申报概述 /159
第二节 中国纳税申报制度的演变 /163
第三节 中国纳税申报案例 /166
第四节 国外纳税申报案例 /170
第九章 税款征收 /178
第一节 税款征收概述 /178
第二节 中国税款征收制度的演变 /183
第三节 中国税款征收案例 /188
第四节 国外税款征收案例 /192
第十章 税务稽查 /198
第一节 税务稽查概述 /198
第二节 税务稽查的程序 /204
第三节 中国税务稽查制度的演变 /211
第四节 中国税务稽查案例 /214
第五节 国外税务稽查案例 /220
第十一章 税收行政强制 /225
第一节 税收行政强制概述 /225
第二节 税收行政强制的方式与程序 /229
第三节 中国税收行政强制制度的演变 /233
第四节 中国税收行政强制案例 /235
第五节 国外税收行政强制案例 /241
第十二章 税务处罚 /247
第一节 税务处罚概述 /247
第二节 税务处罚的程序 /253
第三节 中国税务处罚制度的演变 /256
第四节 中国税务处罚案例 /263
第五节 国外税务处罚案例 /267
第十三章 税务救济 /272
第一节 税务救济概述 /272
第二节 税务救济的程序 /278
第三节 中国税务救济制度的演变 /285
第四节 中国税务救济案例 /287
第五节 国外税务救济案例 /291
第十四章 税收协同治理 /296
第一节 税收协同治理概述 /296
第二节 中国税收协同治理机制的演变 /303
第三节 中国税收协同治理案例 /306
第四节 国外税收协同治理案例 /310
参考文献 /314
