

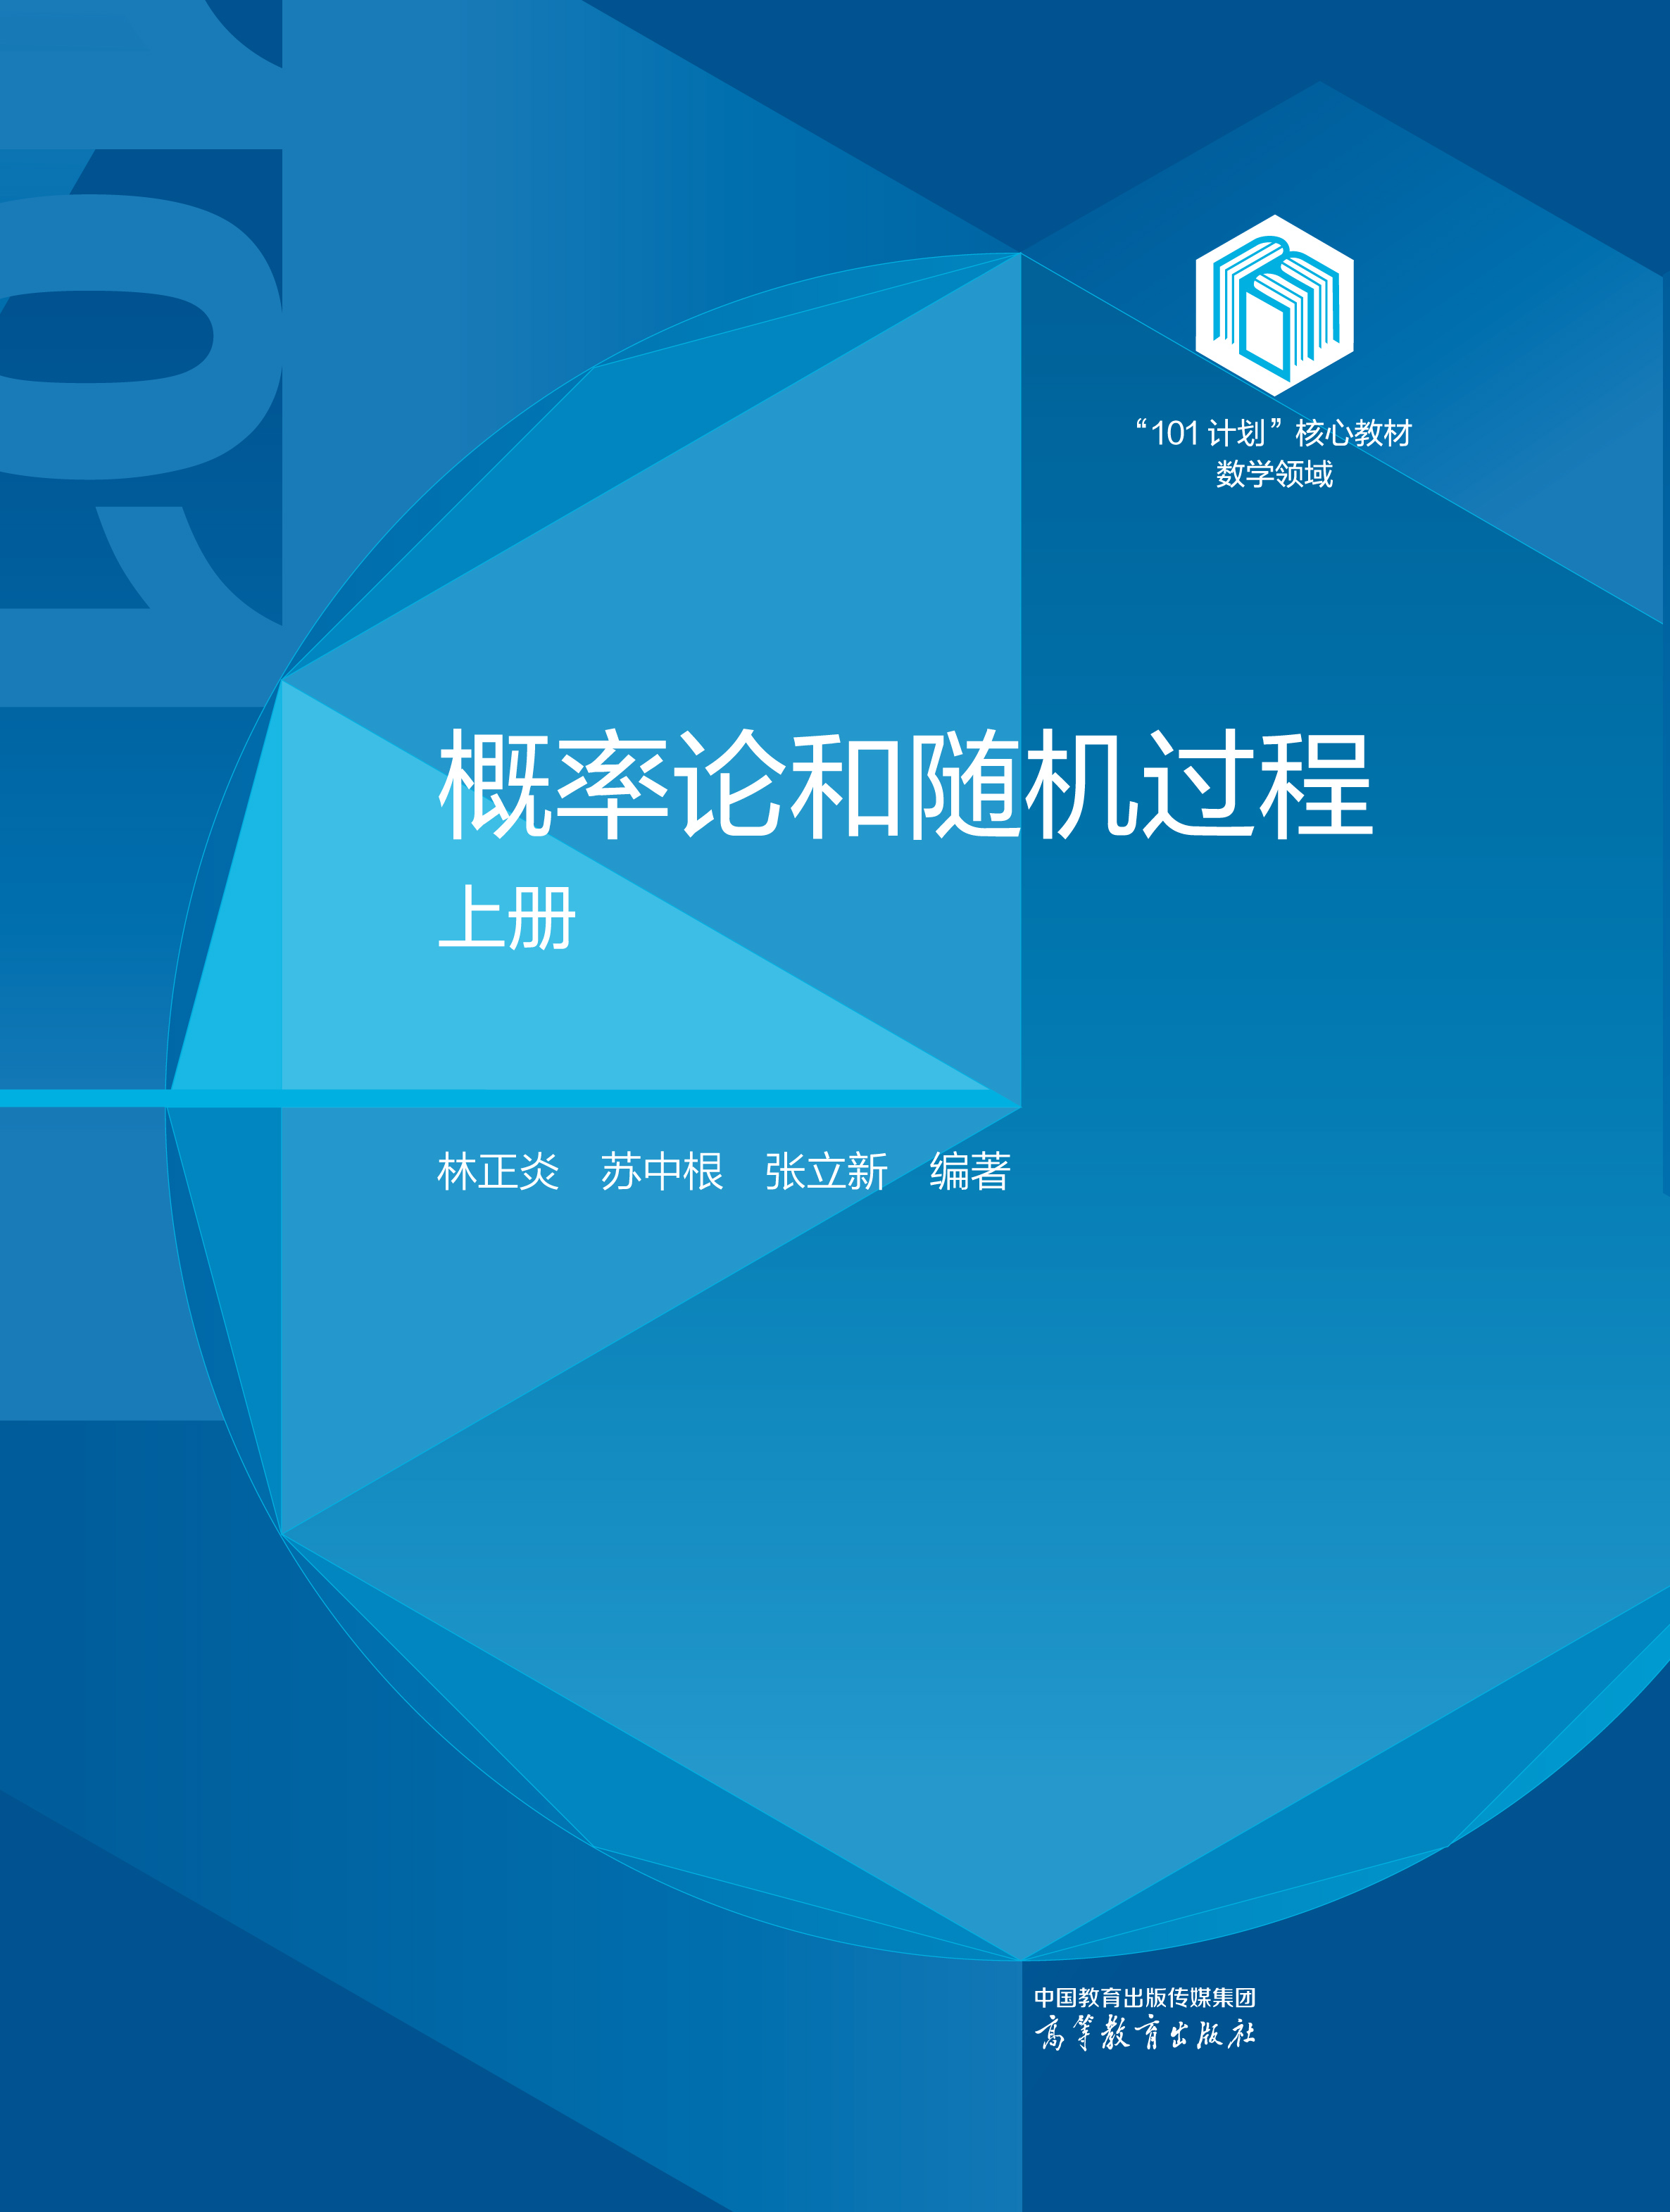





概率论和随机过程(上册) / 基础学科系列“101计划”教材
定价:¥49.00
作者: 林正炎,苏中根,张立新
出版社:高等教育出版社
“十四五”普通高等教育本科国家级规划教材“101计划”核心教材
- 高等教育出版社
- 9787040630299
- 1版
- 47260189-7
- 16开
- 360
- 理学
- 数学类
- 数学类
- 本科
内容简介
全书分上、下两册, 上册介绍概率论的基本概念和基本理论, 着重讲解随机事件与概率、随机变量与分布函数、数字特征与特征函数、经典概率极限理论及其应用等。本书选材恰当, 内容丰富, 循序渐进, 深入浅出, 便于读者阅读。每章含有补充与注记, 可作为拓展材料阅读。每章例题、习题和思考题都经过精心挑选, 难易适中, 可帮助读者理解书中基本概念、基本方法和基本理论。章末附有部分习题的参考答案, 读者可扫描二维码阅读。
本书可作为高等学校理工类专业概率论课程教材或参考书, 也可供其他科研人员参考。
目录
目录
前辅文
第一章 事件与概率
1.1 随机现象与统计规律性
1.1.1 随机现象
1.1.2 概率的统计定义
1.2 古典概型
1.2.1 样本空间和样本点
1.2.2 古典概型
1.2.3 几何概率
1.3 概率的公理化定义
1.3.1 事件
1.3.2 概率空间
1.3.3 概率测度的连续性
1.4 条件概率与事件的独立性
1.4.1 条件概率
1.4.2 全概率公式, 贝叶斯(Bayes)公式
1.4.3 事件独立性
1.5 补充与注记
习题一
思考题一
第二章 随机变量与分布函数
2.1 离散型随机变量及其分布
2.1.1 随机变量的概念
2.1.2 离散型随机变量
2.2 分布函数与连续型随机变量
2.2.1 分布函数
2.2.2 连续型随机变量及密度函数
2.2.3 常见的连续型随机变量
2.3 随机向量
2.3.1 离散型随机向量
2.3.2 分布函数
2.3.3 连续型随机向量
2.4 随机变量的独立性
2.5 条件分布
2.5.1 离散型的情形
2.5.2 连续型的情形
2.5.3 一般情形
2.5.4 给定随机变量下的条件概率
2.6 随机变量的函数及其分布
2.6.1 离散型随机变量的函数
2.6.2 一维连续型随机变量的函数的分布
2.6.3 (连续型) 随机向量函数的分布律
2.6.4 随机向量的变换
2.6.5 数理统计中几个重要分布
2.7 补充与注记
习题二
思考题二
第三章 数字特征与特征函数
3.1 数学期望
3.1.1 离散型随机变量的数学期望
3.1.2 连续型随机变量的数学期望
3.1.3 一般定义
3.1.4 随机变量函数的数学期望
3.1.5 数学期望的基本性质
3.1.6 条件期望
3.2 方差、协方差与相关系数
3.2.1 方差
3.2.2 协方差
3.2.3 相关系数
3.2.4 矩
3.3 特征函数
3.3.1 定义
3.3.2 性质
3.3.3 逆转公式与唯一性定理
3.3.4 分布函数的可加性
3.3.5 多元特征函数
∗3.4 多元正态分布
3.4.1 密度函数和特征函数
3.4.2 性质
3.5 补充与注记
习题三
思考题三
第四章 极限定理
4.1 弱大数定律与依概率收敛
4.1.1 弱大数定律
4.1.2 依概率收敛
4.2 中心极限定理与依分布收敛
4.2.1 中心极限定理
4.2.2 分布函数弱收敛
4.2.3 性质
4.3 以概率1 收敛与强大数定律
4.3.1 以概率1 收敛
4.3.2 强大数定律
4.4 补充与注记
习题四
思考题四
附录A 常用分布表
附录B 泊松分布的数值表
附录C 标准正态分布函数的数值表
参考文献
索引
前辅文
第一章 事件与概率
1.1 随机现象与统计规律性
1.1.1 随机现象
1.1.2 概率的统计定义
1.2 古典概型
1.2.1 样本空间和样本点
1.2.2 古典概型
1.2.3 几何概率
1.3 概率的公理化定义
1.3.1 事件
1.3.2 概率空间
1.3.3 概率测度的连续性
1.4 条件概率与事件的独立性
1.4.1 条件概率
1.4.2 全概率公式, 贝叶斯(Bayes)公式
1.4.3 事件独立性
1.5 补充与注记
习题一
思考题一
第二章 随机变量与分布函数
2.1 离散型随机变量及其分布
2.1.1 随机变量的概念
2.1.2 离散型随机变量
2.2 分布函数与连续型随机变量
2.2.1 分布函数
2.2.2 连续型随机变量及密度函数
2.2.3 常见的连续型随机变量
2.3 随机向量
2.3.1 离散型随机向量
2.3.2 分布函数
2.3.3 连续型随机向量
2.4 随机变量的独立性
2.5 条件分布
2.5.1 离散型的情形
2.5.2 连续型的情形
2.5.3 一般情形
2.5.4 给定随机变量下的条件概率
2.6 随机变量的函数及其分布
2.6.1 离散型随机变量的函数
2.6.2 一维连续型随机变量的函数的分布
2.6.3 (连续型) 随机向量函数的分布律
2.6.4 随机向量的变换
2.6.5 数理统计中几个重要分布
2.7 补充与注记
习题二
思考题二
第三章 数字特征与特征函数
3.1 数学期望
3.1.1 离散型随机变量的数学期望
3.1.2 连续型随机变量的数学期望
3.1.3 一般定义
3.1.4 随机变量函数的数学期望
3.1.5 数学期望的基本性质
3.1.6 条件期望
3.2 方差、协方差与相关系数
3.2.1 方差
3.2.2 协方差
3.2.3 相关系数
3.2.4 矩
3.3 特征函数
3.3.1 定义
3.3.2 性质
3.3.3 逆转公式与唯一性定理
3.3.4 分布函数的可加性
3.3.5 多元特征函数
∗3.4 多元正态分布
3.4.1 密度函数和特征函数
3.4.2 性质
3.5 补充与注记
习题三
思考题三
第四章 极限定理
4.1 弱大数定律与依概率收敛
4.1.1 弱大数定律
4.1.2 依概率收敛
4.2 中心极限定理与依分布收敛
4.2.1 中心极限定理
4.2.2 分布函数弱收敛
4.2.3 性质
4.3 以概率1 收敛与强大数定律
4.3.1 以概率1 收敛
4.3.2 强大数定律
4.4 补充与注记
习题四
思考题四
附录A 常用分布表
附录B 泊松分布的数值表
附录C 标准正态分布函数的数值表
参考文献
索引
前辅文
第一章 事件与概率
1.1 随机现象与统计规律性
1.1.1 随机现象
1.1.2 概率的统计定义
1.2 古典概型
1.2.1 样本空间和样本点
1.2.2 古典概型
1.2.3 几何概率
1.3 概率的公理化定义
1.3.1 事件
1.3.2 概率空间
1.3.3 概率测度的连续性
1.4 条件概率与事件的独立性
1.4.1 条件概率
1.4.2 全概率公式, 贝叶斯(Bayes)公式
1.4.3 事件独立性
1.5 补充与注记
习题一
思考题一
第二章 随机变量与分布函数
2.1 离散型随机变量及其分布
2.1.1 随机变量的概念
2.1.2 离散型随机变量
2.2 分布函数与连续型随机变量
2.2.1 分布函数
2.2.2 连续型随机变量及密度函数
2.2.3 常见的连续型随机变量
2.3 随机向量
2.3.1 离散型随机向量
2.3.2 分布函数
2.3.3 连续型随机向量
2.4 随机变量的独立性
2.5 条件分布
2.5.1 离散型的情形
2.5.2 连续型的情形
2.5.3 一般情形
2.5.4 给定随机变量下的条件概率
2.6 随机变量的函数及其分布
2.6.1 离散型随机变量的函数
2.6.2 一维连续型随机变量的函数的分布
2.6.3 (连续型) 随机向量函数的分布律
2.6.4 随机向量的变换
2.6.5 数理统计中几个重要分布
2.7 补充与注记
习题二
思考题二
第三章 数字特征与特征函数
3.1 数学期望
3.1.1 离散型随机变量的数学期望
3.1.2 连续型随机变量的数学期望
3.1.3 一般定义
3.1.4 随机变量函数的数学期望
3.1.5 数学期望的基本性质
3.1.6 条件期望
3.2 方差、协方差与相关系数
3.2.1 方差
3.2.2 协方差
3.2.3 相关系数
3.2.4 矩
3.3 特征函数
3.3.1 定义
3.3.2 性质
3.3.3 逆转公式与唯一性定理
3.3.4 分布函数的可加性
3.3.5 多元特征函数
∗3.4 多元正态分布
3.4.1 密度函数和特征函数
3.4.2 性质
3.5 补充与注记
习题三
思考题三
第四章 极限定理
4.1 弱大数定律与依概率收敛
4.1.1 弱大数定律
4.1.2 依概率收敛
4.2 中心极限定理与依分布收敛
4.2.1 中心极限定理
4.2.2 分布函数弱收敛
4.2.3 性质
4.3 以概率1 收敛与强大数定律
4.3.1 以概率1 收敛
4.3.2 强大数定律
4.4 补充与注记
习题四
思考题四
附录A 常用分布表
附录B 泊松分布的数值表
附录C 标准正态分布函数的数值表
参考文献
索引
前辅文
第一章 事件与概率
1.1 随机现象与统计规律性
1.1.1 随机现象
1.1.2 概率的统计定义
1.2 古典概型
1.2.1 样本空间和样本点
1.2.2 古典概型
1.2.3 几何概率
1.3 概率的公理化定义
1.3.1 事件
1.3.2 概率空间
1.3.3 概率测度的连续性
1.4 条件概率与事件的独立性
1.4.1 条件概率
1.4.2 全概率公式, 贝叶斯(Bayes)公式
1.4.3 事件独立性
1.5 补充与注记
习题一
思考题一
第二章 随机变量与分布函数
2.1 离散型随机变量及其分布
2.1.1 随机变量的概念
2.1.2 离散型随机变量
2.2 分布函数与连续型随机变量
2.2.1 分布函数
2.2.2 连续型随机变量及密度函数
2.2.3 常见的连续型随机变量
2.3 随机向量
2.3.1 离散型随机向量
2.3.2 分布函数
2.3.3 连续型随机向量
2.4 随机变量的独立性
2.5 条件分布
2.5.1 离散型的情形
2.5.2 连续型的情形
2.5.3 一般情形
2.5.4 给定随机变量下的条件概率
2.6 随机变量的函数及其分布
2.6.1 离散型随机变量的函数
2.6.2 一维连续型随机变量的函数的分布
2.6.3 (连续型) 随机向量函数的分布律
2.6.4 随机向量的变换
2.6.5 数理统计中几个重要分布
2.7 补充与注记
习题二
思考题二
第三章 数字特征与特征函数
3.1 数学期望
3.1.1 离散型随机变量的数学期望
3.1.2 连续型随机变量的数学期望
3.1.3 一般定义
3.1.4 随机变量函数的数学期望
3.1.5 数学期望的基本性质
3.1.6 条件期望
3.2 方差、协方差与相关系数
3.2.1 方差
3.2.2 协方差
3.2.3 相关系数
3.2.4 矩
3.3 特征函数
3.3.1 定义
3.3.2 性质
3.3.3 逆转公式与唯一性定理
3.3.4 分布函数的可加性
3.3.5 多元特征函数
∗3.4 多元正态分布
3.4.1 密度函数和特征函数
3.4.2 性质
3.5 补充与注记
习题三
思考题三
第四章 极限定理
4.1 弱大数定律与依概率收敛
4.1.1 弱大数定律
4.1.2 依概率收敛
4.2 中心极限定理与依分布收敛
4.2.1 中心极限定理
4.2.2 分布函数弱收敛
4.2.3 性质
4.3 以概率1 收敛与强大数定律
4.3.1 以概率1 收敛
4.3.2 强大数定律
4.4 补充与注记
习题四
思考题四
附录A 常用分布表
附录B 泊松分布的数值表
附录C 标准正态分布函数的数值表
参考文献
索引
