









- 高等教育出版社
- 9787040548587
- 1版
- 63261203-2
- 16开
- 400
- 经济学
- 财政学类
- 经济学类
- 本科
内容简介
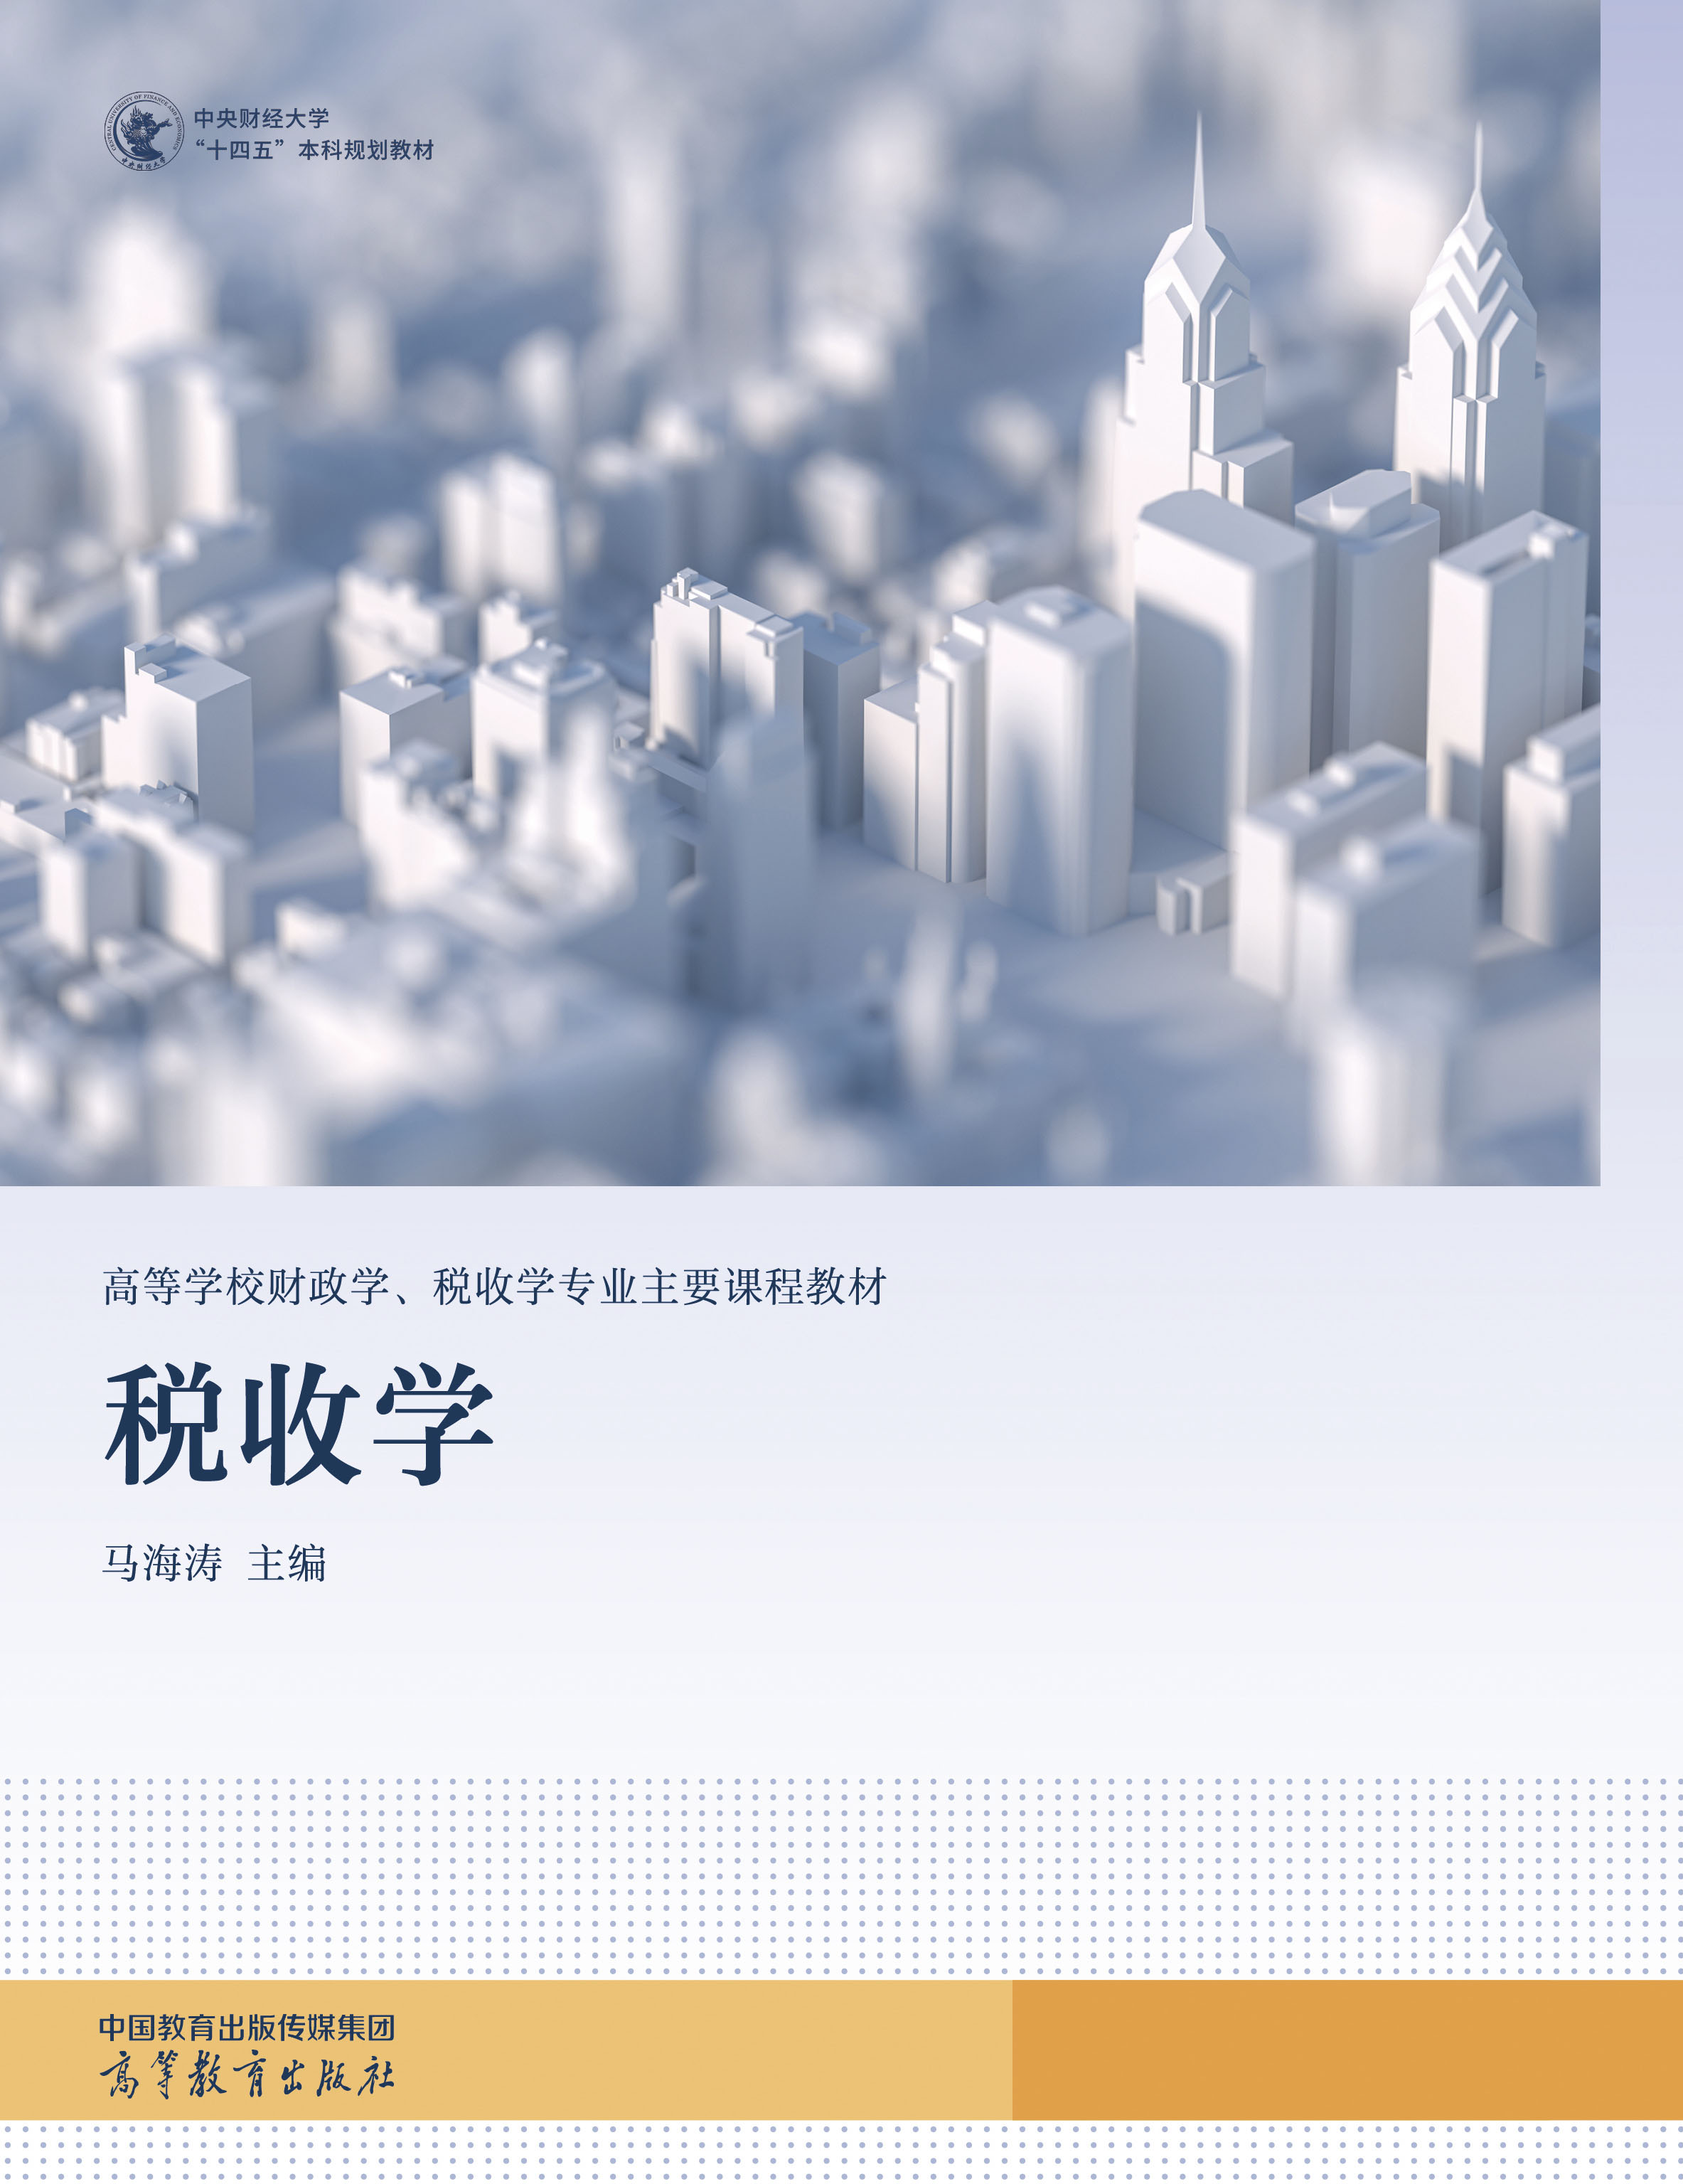
全国统编《税收学》教材由高等教育出版社和中国税务出版社联合出版发行。《税收学》是高等教育税收类基础性、综合性教材,由全国税收理论界和实务界42位知名专家学者编著,充分体现了党的十八大以来中国税收理论和实践的创新成果。
教材坚持以习近平新时代中国特色社会主义思想为指导,坚持理论与实践相结合、继承与创新相结合、国内经验与国际视野相结合,在系统总结税收领域已经形成的主流观点、社会共识的基础上,紧密结合新时代税收改革发展历程,将改革开放以来特别是进入新时代以来的税收理论和实践创新成果引入教材,并吸收借鉴国外税收发展经验,以全球视角审视中国税收发展的历史进程,揭示税收的基本特征和发展规律。
《税收学》创新特色突出:一是体系架构新。教材专门新设了治税思想、税收分析、中国税收发展趋势等章节,体系更加全面,架构更加完整。二是内容观点新。教材阐述了新时代税收改革发展蕴含的丰富思想内涵,系统准确地介绍了中国现行税制和征管制度体系。三是编写方法新。教材侧重税收基本理论、基本原理的系统阐释,减少规定性描述,增加知识点介绍。税收法律法规采用二维码技术呈现,形式新颖、便于检索。
目录
目录
绪论
一、 研究对象
二、 内容体系
三、 学习和研究的意义
四、 学习和研究的方法
第一章 税收本质与职能
第一节 税收本质
一、 各经济社会的税收现象
二、 税收要素间的内在联系
三、 税收特征
四、 税收定义
第二节 税收形式
一、 税种要素
二、 税种的基本类型
第三节 税收职能
一、 收入职能
二、 调节职能
三、 维护国家权益职能
第四节 税收原则
一、 税收收入原则
二、 税收负担原则
三、 税收效率原则
四、 税收管理原则
第二章 治税思想
第一节 治税思想概述
一、 治税思想与治国理念
二、 治税思想与历史环境
三、 治税思想与税收原则
第二节 西方治税思想
一、 西方近代治税思想
二、 西方现代治税思想
第三节 新中国成立前的治税思想
一、 先秦治税思想
二、 唐宋治税思想
三、 明清治税思想
四、 民国治税思想
第四节 中国社会主义建立与发展时期治税思想
一、 国民经济恢复与社会主义改造时期治税思想
二、 计划经济时期治税思想
三、 有计划商品经济时期治税思想
四、 社会主义市场经济发展时期治税思想
第五节 新时代中国治税思想
一、 税收法定
二、 高效公平
三、 科学治理
四、 便利遵从
五、 互利共赢
第三章 税制结构与税收负担
第一节 税制结构
一、 税制结构的含义及类型
二、 税制结构的影响因素
三、 税制结构的国际比较
四、 中国税制结构的演进及现状
第二节 税收负担
一、 税收负担的含义与分类
二、 宏观税负的影响因素
三、 中国宏观税负水平及其国际比较
第三节 税收负担转嫁与归宿
一、 税收负担转嫁与归宿的含义
二、 税收负担转嫁的形式
三、 税收负担转嫁的影响因素
四、 税收负担转嫁与归宿的均衡分析
第四章 货物和劳务税
第一节 货物和劳务税概述
一、 货物和劳务税概念与特点
二、 货物和劳务税类型
三、 货物和劳务税效应分析
四、 我国货物和劳务税发展沿革
第二节 增值税
一、 基本要素
二、 应纳税额计算
三、 增值税特殊行为处理
四、 税收优惠
五、 出口货物与劳务的增值税免、抵、退税制度
六、 纳税申报
第三节 消费税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 消费税出口免退税
五、 纳税申报
第四节 关税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 进境物品进口关税
第五节 其他货物和劳务税
一、 车辆购置税
二、 烟叶税
三、 城市维护建设税
第五章 所得税
第一节 所得税概述
一、 所得税概念与特点
二、 所得税类型
三、 所得税效应分析
四、 我国所得税制度发展沿革
第二节 企业所得税
一、 基本要素
二、 应纳税所得额计算
三、 资产税务处理
四、 税收优惠
五、 应纳税额计算
六、 企业所得税的预缴与汇算清缴
第三节 个人所得税
一、 基本要素
二、 应纳税所得额的计算
三、 税收优惠
四、 应纳税额计算
五、 源泉扣缴、自行申报与汇算清缴
第六章 财产与行为税
第一节 财产与行为税概述
一、 财产与行为税概念与特点
二、 财产与行为税类型
三、 财产与行为税效应
四、 财产与行为税历史沿革
第二节 财产税
一、 房产税
二、 城镇土地使用税
三、 车船税
四、 契税
第三节 特定行为税
一、 土地增值税
二、 耕地占用税
三、 环境保护税
四、 资源税
五、 印花税
六、 船舶吨税
第七章 国际税收
第一节 国际税收概述
一、 国际税收关系
二、 税收管辖权
第二节 国际双重征税与税收协定
一、 国际双重征税及其产生原因
二、 国际避免双重征税的理论基础
三、 国际避免双重征税的主要方法及发展趋势
四、 国际税收协定
第三节 国际避税与反避税
一、 国际避税及其产生原因
二、 国际避税的基本手段
三、 国际避税地
四、 国际反避税——立法与管理
五、 BEPS 行动计划与国际反避税新趋势
第四节 国际税收合作最新发展
一、 国际税收合作
二、 中国在国际税收合作中的贡献
三、 国际新环境对国际税收合作的影响
第八章 税收征收管理
第一节 税收征管概述
一、 税收征管内涵
二、 税收征管目标
三、 税收征管模式
四、 税收征管体制
第二节 税收征管制度
一、 税收基础管理
二、 纳税人自主办理事项管理
三、 税收风险管理
四、 纳税信用管理
五、 税收法律责任
第三节 纳税服务
一、 纳税服务及理论渊源
二、 纳税服务的内容
三、 纳税服务的渠道
四、 社会化纳税服务
第四节 税务稽查
一、 税务稽查程序
二、 税务检查方法
第五节 税收征管信息化
一、 税收征管信息化概念及作用
二、 税收征管信息化的发展历程
三、 税收征管信息化的建设内容
第九章 税收分析
第一节 税收分析概述
一、 税收分析的意义310 二、 税收分析基础
三、 税收分析方法
第二节 税收收入分析
一、 税收收入分析概述
二、 税收变动因素分析
三、 经济税源关联分析
四、 税收收入预测分析
第三节 税收经济分析
一、 税收作用机理分析
二、 税收微观经济分析
三、 税收宏观经济分析
四、 税收经济运行分析
第四节 税收征管分析
一、 税收征管运行分析
二、 税收征管能力分析
三、 税法遵从程度分析
四、 税收收入流失分析
五、 税收风险管理分析
第十章 中国税收发展趋势
第一节 中国社会主义税收改革发展的基本经验
一、 必须坚持党对税收事业的全面领导
二、 必须坚持服从服务于经济社会发展大局
三、 必须坚持以人民为中心的治税理念
四、 必须坚持改革创新的主旋律
五、 必须坚持开放合作的国际税收观
第二节 新时代税制改革的发展趋势
一、 新时代税制改革的背景
二、 新时代税制改革的影响因素
三、 深化税收制度改革的基本思路
第三节 税收征管现代化的发展趋势
一、 税收征管现代化的特征
二、 新时代税收征管现代化的发展趋势
阅读文献
后记
绪论
一、 研究对象
二、 内容体系
三、 学习和研究的意义
四、 学习和研究的方法
第一章 税收本质与职能
第一节 税收本质
一、 各经济社会的税收现象
二、 税收要素间的内在联系
三、 税收特征
四、 税收定义
第二节 税收形式
一、 税种要素
二、 税种的基本类型
第三节 税收职能
一、 收入职能
二、 调节职能
三、 维护国家权益职能
第四节 税收原则
一、 税收收入原则
二、 税收负担原则
三、 税收效率原则
四、 税收管理原则
第二章 治税思想
第一节 治税思想概述
一、 治税思想与治国理念
二、 治税思想与历史环境
三、 治税思想与税收原则
第二节 西方治税思想
一、 西方近代治税思想
二、 西方现代治税思想
第三节 新中国成立前的治税思想
一、 先秦治税思想
二、 唐宋治税思想
三、 明清治税思想
四、 民国治税思想
第四节 中国社会主义建立与发展时期治税思想
一、 国民经济恢复与社会主义改造时期治税思想
二、 计划经济时期治税思想
三、 有计划商品经济时期治税思想
四、 社会主义市场经济发展时期治税思想
第五节 新时代中国治税思想
一、 税收法定
二、 高效公平
三、 科学治理
四、 便利遵从
五、 互利共赢
第三章 税制结构与税收负担
第一节 税制结构
一、 税制结构的含义及类型
二、 税制结构的影响因素
三、 税制结构的国际比较
四、 中国税制结构的演进及现状
第二节 税收负担
一、 税收负担的含义与分类
二、 宏观税负的影响因素
三、 中国宏观税负水平及其国际比较
第三节 税收负担转嫁与归宿
一、 税收负担转嫁与归宿的含义
二、 税收负担转嫁的形式
三、 税收负担转嫁的影响因素
四、 税收负担转嫁与归宿的均衡分析
第四章 货物和劳务税
第一节 货物和劳务税概述
一、 货物和劳务税概念与特点
二、 货物和劳务税类型
三、 货物和劳务税效应分析
四、 我国货物和劳务税发展沿革
第二节 增值税
一、 基本要素
二、 应纳税额计算
三、 增值税特殊行为处理
四、 税收优惠
五、 出口货物与劳务的增值税免、抵、退税制度
六、 纳税申报
第三节 消费税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 消费税出口免退税
五、 纳税申报
第四节 关税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 进境物品进口关税
第五节 其他货物和劳务税
一、 车辆购置税
二、 烟叶税
三、 城市维护建设税
第五章 所得税
第一节 所得税概述
一、 所得税概念与特点
二、 所得税类型
三、 所得税效应分析
四、 我国所得税制度发展沿革
第二节 企业所得税
一、 基本要素
二、 应纳税所得额计算
三、 资产税务处理
四、 税收优惠
五、 应纳税额计算
六、 企业所得税的预缴与汇算清缴
第三节 个人所得税
一、 基本要素
二、 应纳税所得额的计算
三、 税收优惠
四、 应纳税额计算
五、 源泉扣缴、自行申报与汇算清缴
第六章 财产与行为税
第一节 财产与行为税概述
一、 财产与行为税概念与特点
二、 财产与行为税类型
三、 财产与行为税效应
四、 财产与行为税历史沿革
第二节 财产税
一、 房产税
二、 城镇土地使用税
三、 车船税
四、 契税
第三节 特定行为税
一、 土地增值税
二、 耕地占用税
三、 环境保护税
四、 资源税
五、 印花税
六、 船舶吨税
第七章 国际税收
第一节 国际税收概述
一、 国际税收关系
二、 税收管辖权
第二节 国际双重征税与税收协定
一、 国际双重征税及其产生原因
二、 国际避免双重征税的理论基础
三、 国际避免双重征税的主要方法及发展趋势
四、 国际税收协定
第三节 国际避税与反避税
一、 国际避税及其产生原因
二、 国际避税的基本手段
三、 国际避税地
四、 国际反避税——立法与管理
五、 BEPS 行动计划与国际反避税新趋势
第四节 国际税收合作最新发展
一、 国际税收合作
二、 中国在国际税收合作中的贡献
三、 国际新环境对国际税收合作的影响
第八章 税收征收管理
第一节 税收征管概述
一、 税收征管内涵
二、 税收征管目标
三、 税收征管模式
四、 税收征管体制
第二节 税收征管制度
一、 税收基础管理
二、 纳税人自主办理事项管理
三、 税收风险管理
四、 纳税信用管理
五、 税收法律责任
第三节 纳税服务
一、 纳税服务及理论渊源
二、 纳税服务的内容
三、 纳税服务的渠道
四、 社会化纳税服务
第四节 税务稽查
一、 税务稽查程序
二、 税务检查方法
第五节 税收征管信息化
一、 税收征管信息化概念及作用
二、 税收征管信息化的发展历程
三、 税收征管信息化的建设内容
第九章 税收分析
第一节 税收分析概述
一、 税收分析的意义310 二、 税收分析基础
三、 税收分析方法
第二节 税收收入分析
一、 税收收入分析概述
二、 税收变动因素分析
三、 经济税源关联分析
四、 税收收入预测分析
第三节 税收经济分析
一、 税收作用机理分析
二、 税收微观经济分析
三、 税收宏观经济分析
四、 税收经济运行分析
第四节 税收征管分析
一、 税收征管运行分析
二、 税收征管能力分析
三、 税法遵从程度分析
四、 税收收入流失分析
五、 税收风险管理分析
第十章 中国税收发展趋势
第一节 中国社会主义税收改革发展的基本经验
一、 必须坚持党对税收事业的全面领导
二、 必须坚持服从服务于经济社会发展大局
三、 必须坚持以人民为中心的治税理念
四、 必须坚持改革创新的主旋律
五、 必须坚持开放合作的国际税收观
第二节 新时代税制改革的发展趋势
一、 新时代税制改革的背景
二、 新时代税制改革的影响因素
三、 深化税收制度改革的基本思路
第三节 税收征管现代化的发展趋势
一、 税收征管现代化的特征
二、 新时代税收征管现代化的发展趋势
阅读文献
后记
绪论
一、 研究对象
二、 内容体系
三、 学习和研究的意义
四、 学习和研究的方法
第一章 税收本质与职能
第一节 税收本质
一、 各经济社会的税收现象
二、 税收要素间的内在联系
三、 税收特征
四、 税收定义
第二节 税收形式
一、 税种要素
二、 税种的基本类型
第三节 税收职能
一、 收入职能
二、 调节职能
三、 维护国家权益职能
第四节 税收原则
一、 税收收入原则
二、 税收负担原则
三、 税收效率原则
四、 税收管理原则
第二章 治税思想
第一节 治税思想概述
一、 治税思想与治国理念
二、 治税思想与历史环境
三、 治税思想与税收原则
第二节 西方治税思想
一、 西方近代治税思想
二、 西方现代治税思想
第三节 新中国成立前的治税思想
一、 先秦治税思想
二、 唐宋治税思想
三、 明清治税思想
四、 民国治税思想
第四节 中国社会主义建立与发展时期治税思想
一、 国民经济恢复与社会主义改造时期治税思想
二、 计划经济时期治税思想
三、 有计划商品经济时期治税思想
四、 社会主义市场经济发展时期治税思想
第五节 新时代中国治税思想
一、 税收法定
二、 高效公平
三、 科学治理
四、 便利遵从
五、 互利共赢
第三章 税制结构与税收负担
第一节 税制结构
一、 税制结构的含义及类型
二、 税制结构的影响因素
三、 税制结构的国际比较
四、 中国税制结构的演进及现状
第二节 税收负担
一、 税收负担的含义与分类
二、 宏观税负的影响因素
三、 中国宏观税负水平及其国际比较
第三节 税收负担转嫁与归宿
一、 税收负担转嫁与归宿的含义
二、 税收负担转嫁的形式
三、 税收负担转嫁的影响因素
四、 税收负担转嫁与归宿的均衡分析
第四章 货物和劳务税
第一节 货物和劳务税概述
一、 货物和劳务税概念与特点
二、 货物和劳务税类型
三、 货物和劳务税效应分析
四、 我国货物和劳务税发展沿革
第二节 增值税
一、 基本要素
二、 应纳税额计算
三、 增值税特殊行为处理
四、 税收优惠
五、 出口货物与劳务的增值税免、抵、退税制度
六、 纳税申报
第三节 消费税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 消费税出口免退税
五、 纳税申报
第四节 关税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 进境物品进口关税
第五节 其他货物和劳务税
一、 车辆购置税
二、 烟叶税
三、 城市维护建设税
第五章 所得税
第一节 所得税概述
一、 所得税概念与特点
二、 所得税类型
三、 所得税效应分析
四、 我国所得税制度发展沿革
第二节 企业所得税
一、 基本要素
二、 应纳税所得额计算
三、 资产税务处理
四、 税收优惠
五、 应纳税额计算
六、 企业所得税的预缴与汇算清缴
第三节 个人所得税
一、 基本要素
二、 应纳税所得额的计算
三、 税收优惠
四、 应纳税额计算
五、 源泉扣缴、自行申报与汇算清缴
第六章 财产与行为税
第一节 财产与行为税概述
一、 财产与行为税概念与特点
二、 财产与行为税类型
三、 财产与行为税效应
四、 财产与行为税历史沿革
第二节 财产税
一、 房产税
二、 城镇土地使用税
三、 车船税
四、 契税
第三节 特定行为税
一、 土地增值税
二、 耕地占用税
三、 环境保护税
四、 资源税
五、 印花税
六、 船舶吨税
第七章 国际税收
第一节 国际税收概述
一、 国际税收关系
二、 税收管辖权
第二节 国际双重征税与税收协定
一、 国际双重征税及其产生原因
二、 国际避免双重征税的理论基础
三、 国际避免双重征税的主要方法及发展趋势
四、 国际税收协定
第三节 国际避税与反避税
一、 国际避税及其产生原因
二、 国际避税的基本手段
三、 国际避税地
四、 国际反避税——立法与管理
五、 BEPS 行动计划与国际反避税新趋势
第四节 国际税收合作最新发展
一、 国际税收合作
二、 中国在国际税收合作中的贡献
三、 国际新环境对国际税收合作的影响
第八章 税收征收管理
第一节 税收征管概述
一、 税收征管内涵
二、 税收征管目标
三、 税收征管模式
四、 税收征管体制
第二节 税收征管制度
一、 税收基础管理
二、 纳税人自主办理事项管理
三、 税收风险管理
四、 纳税信用管理
五、 税收法律责任
第三节 纳税服务
一、 纳税服务及理论渊源
二、 纳税服务的内容
三、 纳税服务的渠道
四、 社会化纳税服务
第四节 税务稽查
一、 税务稽查程序
二、 税务检查方法
第五节 税收征管信息化
一、 税收征管信息化概念及作用
二、 税收征管信息化的发展历程
三、 税收征管信息化的建设内容
第九章 税收分析
第一节 税收分析概述
一、 税收分析的意义310 二、 税收分析基础
三、 税收分析方法
第二节 税收收入分析
一、 税收收入分析概述
二、 税收变动因素分析
三、 经济税源关联分析
四、 税收收入预测分析
第三节 税收经济分析
一、 税收作用机理分析
二、 税收微观经济分析
三、 税收宏观经济分析
四、 税收经济运行分析
第四节 税收征管分析
一、 税收征管运行分析
二、 税收征管能力分析
三、 税法遵从程度分析
四、 税收收入流失分析
五、 税收风险管理分析
第十章 中国税收发展趋势
第一节 中国社会主义税收改革发展的基本经验
一、 必须坚持党对税收事业的全面领导
二、 必须坚持服从服务于经济社会发展大局
三、 必须坚持以人民为中心的治税理念
四、 必须坚持改革创新的主旋律
五、 必须坚持开放合作的国际税收观
第二节 新时代税制改革的发展趋势
一、 新时代税制改革的背景
二、 新时代税制改革的影响因素
三、 深化税收制度改革的基本思路
第三节 税收征管现代化的发展趋势
一、 税收征管现代化的特征
二、 新时代税收征管现代化的发展趋势
阅读文献
后记
绪论
一、 研究对象
二、 内容体系
三、 学习和研究的意义
四、 学习和研究的方法
第一章 税收本质与职能
第一节 税收本质
一、 各经济社会的税收现象
二、 税收要素间的内在联系
三、 税收特征
四、 税收定义
第二节 税收形式
一、 税种要素
二、 税种的基本类型
第三节 税收职能
一、 收入职能
二、 调节职能
三、 维护国家权益职能
第四节 税收原则
一、 税收收入原则
二、 税收负担原则
三、 税收效率原则
四、 税收管理原则
第二章 治税思想
第一节 治税思想概述
一、 治税思想与治国理念
二、 治税思想与历史环境
三、 治税思想与税收原则
第二节 西方治税思想
一、 西方近代治税思想
二、 西方现代治税思想
第三节 新中国成立前的治税思想
一、 先秦治税思想
二、 唐宋治税思想
三、 明清治税思想
四、 民国治税思想
第四节 中国社会主义建立与发展时期治税思想
一、 国民经济恢复与社会主义改造时期治税思想
二、 计划经济时期治税思想
三、 有计划商品经济时期治税思想
四、 社会主义市场经济发展时期治税思想
第五节 新时代中国治税思想
一、 税收法定
二、 高效公平
三、 科学治理
四、 便利遵从
五、 互利共赢
第三章 税制结构与税收负担
第一节 税制结构
一、 税制结构的含义及类型
二、 税制结构的影响因素
三、 税制结构的国际比较
四、 中国税制结构的演进及现状
第二节 税收负担
一、 税收负担的含义与分类
二、 宏观税负的影响因素
三、 中国宏观税负水平及其国际比较
第三节 税收负担转嫁与归宿
一、 税收负担转嫁与归宿的含义
二、 税收负担转嫁的形式
三、 税收负担转嫁的影响因素
四、 税收负担转嫁与归宿的均衡分析
第四章 货物和劳务税
第一节 货物和劳务税概述
一、 货物和劳务税概念与特点
二、 货物和劳务税类型
三、 货物和劳务税效应分析
四、 我国货物和劳务税发展沿革
第二节 增值税
一、 基本要素
二、 应纳税额计算
三、 增值税特殊行为处理
四、 税收优惠
五、 出口货物与劳务的增值税免、抵、退税制度
六、 纳税申报
第三节 消费税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 消费税出口免退税
五、 纳税申报
第四节 关税
一、 基本要素
二、 应纳税额计算
三、 税收优惠
四、 进境物品进口关税
第五节 其他货物和劳务税
一、 车辆购置税
二、 烟叶税
三、 城市维护建设税
第五章 所得税
第一节 所得税概述
一、 所得税概念与特点
二、 所得税类型
三、 所得税效应分析
四、 我国所得税制度发展沿革
第二节 企业所得税
一、 基本要素
二、 应纳税所得额计算
三、 资产税务处理
四、 税收优惠
五、 应纳税额计算
六、 企业所得税的预缴与汇算清缴
第三节 个人所得税
一、 基本要素
二、 应纳税所得额的计算
三、 税收优惠
四、 应纳税额计算
五、 源泉扣缴、自行申报与汇算清缴
第六章 财产与行为税
第一节 财产与行为税概述
一、 财产与行为税概念与特点
二、 财产与行为税类型
三、 财产与行为税效应
四、 财产与行为税历史沿革
第二节 财产税
一、 房产税
二、 城镇土地使用税
三、 车船税
四、 契税
第三节 特定行为税
一、 土地增值税
二、 耕地占用税
三、 环境保护税
四、 资源税
五、 印花税
六、 船舶吨税
第七章 国际税收
第一节 国际税收概述
一、 国际税收关系
二、 税收管辖权
第二节 国际双重征税与税收协定
一、 国际双重征税及其产生原因
二、 国际避免双重征税的理论基础
三、 国际避免双重征税的主要方法及发展趋势
四、 国际税收协定
第三节 国际避税与反避税
一、 国际避税及其产生原因
二、 国际避税的基本手段
三、 国际避税地
四、 国际反避税——立法与管理
五、 BEPS 行动计划与国际反避税新趋势
第四节 国际税收合作最新发展
一、 国际税收合作
二、 中国在国际税收合作中的贡献
三、 国际新环境对国际税收合作的影响
第八章 税收征收管理
第一节 税收征管概述
一、 税收征管内涵
二、 税收征管目标
三、 税收征管模式
四、 税收征管体制
第二节 税收征管制度
一、 税收基础管理
二、 纳税人自主办理事项管理
三、 税收风险管理
四、 纳税信用管理
五、 税收法律责任
第三节 纳税服务
一、 纳税服务及理论渊源
二、 纳税服务的内容
三、 纳税服务的渠道
四、 社会化纳税服务
第四节 税务稽查
一、 税务稽查程序
二、 税务检查方法
第五节 税收征管信息化
一、 税收征管信息化概念及作用
二、 税收征管信息化的发展历程
三、 税收征管信息化的建设内容
第九章 税收分析
第一节 税收分析概述
一、 税收分析的意义310 二、 税收分析基础
三、 税收分析方法
第二节 税收收入分析
一、 税收收入分析概述
二、 税收变动因素分析
三、 经济税源关联分析
四、 税收收入预测分析
第三节 税收经济分析
一、 税收作用机理分析
二、 税收微观经济分析
三、 税收宏观经济分析
四、 税收经济运行分析
第四节 税收征管分析
一、 税收征管运行分析
二、 税收征管能力分析
三、 税法遵从程度分析
四、 税收收入流失分析
五、 税收风险管理分析
第十章 中国税收发展趋势
第一节 中国社会主义税收改革发展的基本经验
一、 必须坚持党对税收事业的全面领导
二、 必须坚持服从服务于经济社会发展大局
三、 必须坚持以人民为中心的治税理念
四、 必须坚持改革创新的主旋律
五、 必须坚持开放合作的国际税收观
第二节 新时代税制改革的发展趋势
一、 新时代税制改革的背景
二、 新时代税制改革的影响因素
三、 深化税收制度改革的基本思路
第三节 税收征管现代化的发展趋势
一、 税收征管现代化的特征
二、 新时代税收征管现代化的发展趋势
阅读文献
后记
