

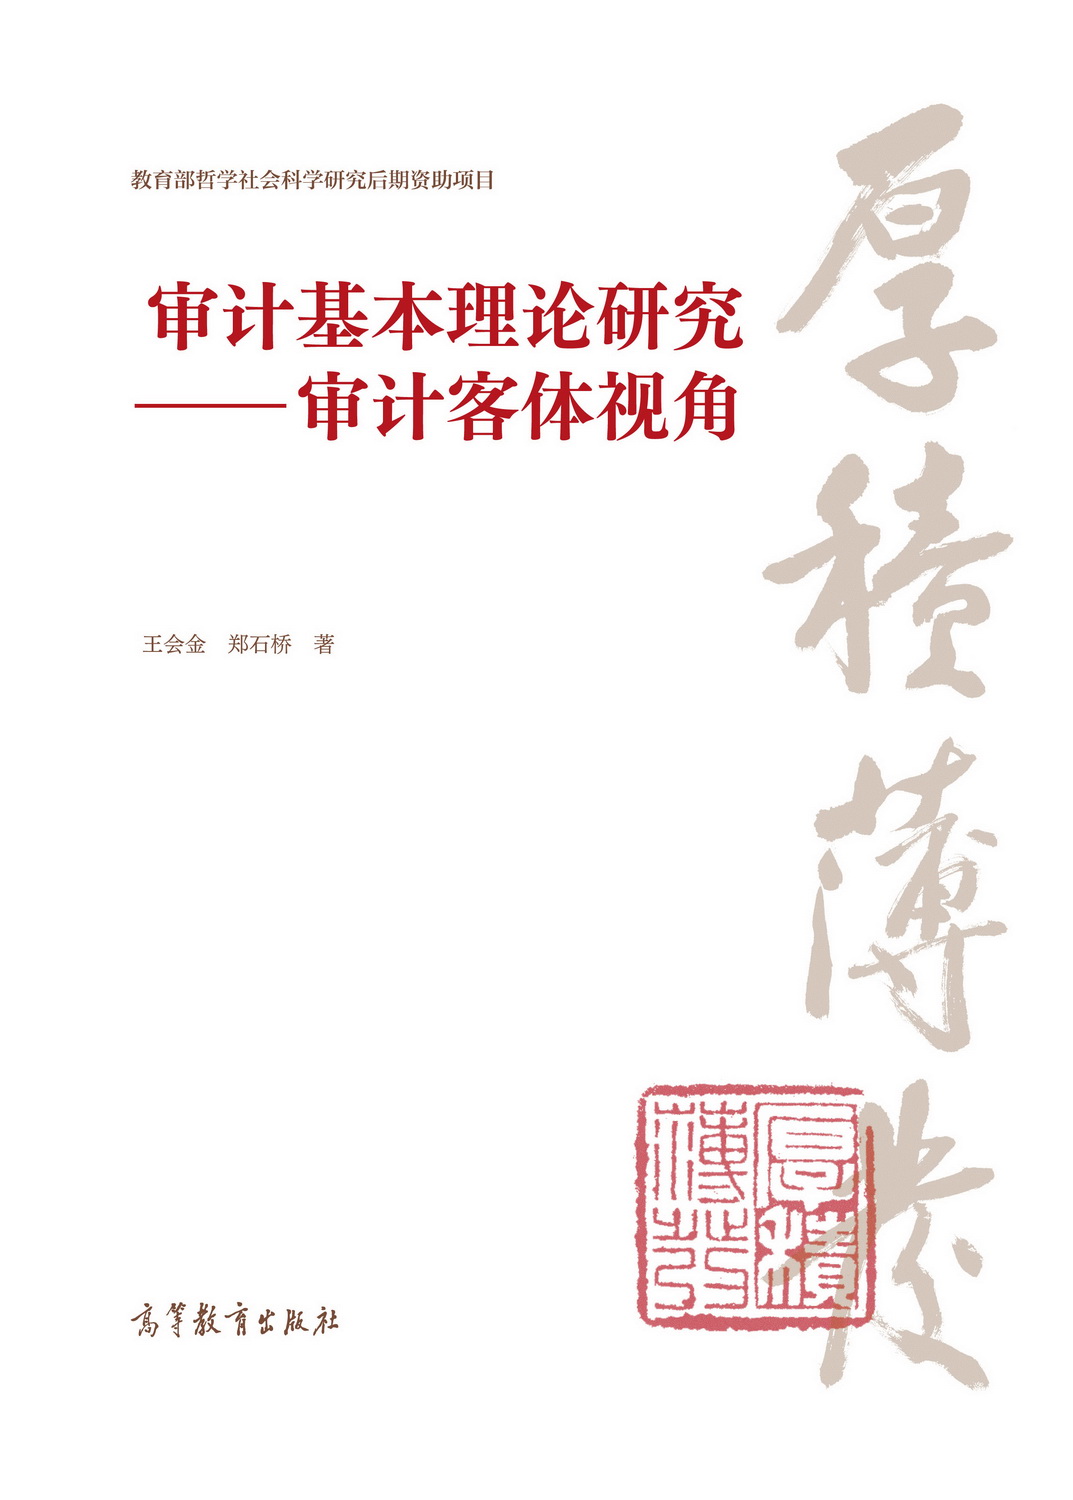








审计基本理论研究——审计客体视角
定价:¥165.00
作者: 王会金 郑石桥
出版社:高等教育出版社
- 高等教育出版社
- 9787040574418
- 1
- 16开
- 1100
内容简介
审计是党和国家监督体系的重要组成部分,在服务经济社会发展和促进国家治理现代化中发挥重要作用。审计要真正发挥其预期作用,必须以正确认知审计的各个基础性问题为基础。本书从审计客体角度,将审计分为公共政策审计、财政审计、金融审计、企业审计、工程审计、领导干部经济责任审计、领导干部资源环境责任审计,在此基础上,以经典审计理论为基础,分别阐释各类审计的各个基础性问题。
本书可供全国高等院校审计学、财政学、公共管理学等专业的教学与科研人员学习审计基本理论使用,以及政府审计、财政等部门领导干部与业界审计实务工作者阅读参考。
目录
目录
前辅文
第一篇 公共政策审计基本理论
第一章 公共政策审计本质和公共政策审计需求
第一节 公共政策审计本质 :一个理论框架
第二节 公共政策审计需求 :一个理论框架
第二章 公共政策审计主体和公共政策审计客体
第一节 公共政策审计主体 :一个理论框架
第二节 公共政策审计客体 :一个理论框架
第三章 公共政策审计内容和公共政策审计目标
第一节 公共政策审计内容 :一个理论框架
第二节 公共政策审计目标 :一个理论框架
第四章 公共政策审计时机、公共政策审计模式和公共政策审计结果及其应用
第一节 公共政策审计时机 :一个理论框架
第二节 公共政策审计模式 :一个理论框架
第三节 公共政策审计结果及其应用 :一个理论框架
第二篇 财政审计基本理论
第五章 财政审计本质和财政审计需求
第一节 财政审计本质 :理论框架和例证分析
第二节 财政审计需求 :理论框架和例证分析
第六章 财政审计主体和财政审计客体
第一节 财政审计主体 :理论框架和例证分析
第二节 财政审计客体 :理论框架和例证分析
第七章 财政审计内容和财政审计目标
第一节 财政审计内容 :理论框架和例证分析
第二节 财政审计目标 :理论框架和例证分析
第八章 财政报表审计和财政绩效审计
第一节 财政报表审计 :理论框架和例证分析
第二节 财政绩效审计 :理论框架和例证分析
第九章 财政合规审计和财政制度审计
第一节 财政合规审计 :理论框架和例证分析
第二节 财政制度审计 :理论框架和例证分析
第十章 财政审计与审计环境的相互影响
第一节 财政审计与审计环境 :理论框架和例证分析
第二节 预算机会主义、预算治理构造和预算审计
第三节 预算模式、预算机会主义和预算审计 :理论框架和例证分析
第四节 预算环境、预算执行审计与预算违规 :基于中央各部门预算执行审计数据的实证研究
第五节 预算执行审计对预算违规的作用 :抑制还是诱导
第三篇 金融审计基本理论
第十一章 金融审计本质和金融审计需求
第一节 金融审计本质 :理论框架和例证分析
第二节 金融审计需求 :理论框架和例证分析
第十二章 金融审计主体和金融审计客体
第一节 金融审计主体 :理论框架和例证分析
第二节 金融审计客体 :理论框架和例证分析
第十三章 金融审计内容和金融审计目标
第一节 金融审计内容 :理论框架和例证分析
第二节 金融审计目标 :理论框架和例证分析
第十四章 金融报表审计和金融绩效审计
第一节 金融报表审计 :理论框架和例证分析
第二节 金融绩效审计 :理论框架和例证分析
第十五章 金融合规审计和金融制度审计
第一节 金融合规审计 :理论框架和例证分析
第二节 金融制度审计 :理论框架和例证分析
第十六章 金融审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第四篇 企业审计基本理论
第十七章 企业审计本质和企业审计需求
第一节 企业审计本质 :理论框架和例证分析
第二节 企业审计需求 :理论框架和例证分析
第十八章 企业审计主体和企业审计客体
第一节 企业审计主体 :理论框架和例证分析
第二节 企业审计客体 :理论框架和例证分析
第十九章 企业审计内容和企业审计目标
第一节 企业审计内容 :理论框架和例证分析
第二节 企业审计目标 :理论框架和例证分析
第二十章 企业报表审计和企业绩效审计
第一节 企业报表审计 :理论框架和例证分析
第二节 企业绩效审计 :理论框架和例证分析
第二十一章 企业合规审计和企业制度审计
第一节 企业合规审计 :理论框架和例证分析
第二节 企业制度审计 :理论框架和例证分析
第二十二章 企业审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第五篇 工程审计基本理论
第二十三章 工程审计本质和工程审计需求
第一节 工程审计本质 :理论框架和例证分析
第二节 工程审计需求 :理论框架和例证分析
第二十四章 工程审计主体和工程审计客体
第一节 工程审计主体 :理论框架和例证分析
第二节 工程审计客体 :理论框架和例证分析
第二十五章 工程审计内容和工程审计目标
第一节 工程审计内容 :理论框架和例证分析
第二节 工程审计目标 :理论框架和例证分析
第二十六章 工程报表审计和工程绩效审计
第一节 工程报表审计 :理论框架和例证分析
第二节 工程绩效审计 :理论框架和例证分析
第二十七章 工程合规审计和工程制度审计
第一节 工程合规审计 :理论框架和例证分析
第二节 工程制度审计 :理论框架和例证分析
第二十八章 工程审计与审计环境的相互影响
第一节 工程审计与审计环境的关系 :理论框架和例证分析
第二节 工程审计业务外包的关键制度要素对各方行为影响 :理论框架和实验检验
第六篇 领导干部经济责任审计基本理论
第二十九章 领导干部经济责任审计本质和领导干部经济责任审计需求
第一节 领导干部经济责任审计本质 :理论框架和例证分析
第二节 领导干部经济责任审计需求 :理论框架和例证分析
第三十章 领导干部经济责任审计主体和领导干部经济责任审计客体
第一节 领导干部经济责任审计主体 :理论框架和例证分析
第二节 领导干部经济责任审计客体 :理论框架和例证分析
第三十一章 领导干部经济责任审计内容和领导干部经济责任审计目标
第一节 领导干部经济责任审计内容 :理论框架和例证分析
第二节 领导干部经济责任审计目标 :理论框架和例证分析
第三十二章 领导干部经济责任审计鉴证、界定和评价
第一节 领导干部经济责任审计鉴证 :理论框架和例证分析
第二节 领导干部经济责任审计界定 :理论框架和例证分析
第三节 领导干部经济责任审计评价 :理论框架和例证分析
第三十三章 领导干部经济责任审计结果应用
第一节 领导干部经济责任审计结果应用基本框架 :理论框架和例证分析
第二节 审计标准选择对领导干部经济责任审计结果应用的影响
第三节 组织部门参与程度对领导干部经济责任审计成果运用的影响
第七篇 领导干部资源环境责任审计基本理论
第三十四章 领导干部资源环境责任审计本质和领导干部资源环境责任审计需求
第一节 领导干部资源环境责任审计本质 :理论框架和例证分析
第二节 领导干部资源环境责任审计需求 :理论框架和例证分析
第三十五章 领导干部资源环境责任审计主体和领导干部资源环境责任审计客体
第一节 领导干部资源环境责任审计主体 :理论框架和例证分析
第二节 领导干部资源环境责任审计客体 :理论框架和例证分析
第三十六章 领导干部资源环境责任审计内容和领导干部资源环境责任审计目标
第一节 领导干部资源环境责任审计内容 :理论框架和例证分析
第二节 领导干部资源环境责任审计目标 :理论框架和例证分析
第三十七章 领导干部资源环境责任审计鉴证和界定
第一节 领导干部资源环境责任审计鉴证 :理论框架和例证分析
第二节 领导干部资源环境责任审计界定 :理论框架和例证分析
第三十八章 领导干部资源环境责任审计评价和领导干部资源环境责任审计结果应用
第一节 领导干部资源环境责任审计评价 :理论框架和例证分析
第二节 领导干部资源环境责任审计结果应用 :理论框架和例证分析
后记
前辅文
第一篇 公共政策审计基本理论
第一章 公共政策审计本质和公共政策审计需求
第一节 公共政策审计本质 :一个理论框架
第二节 公共政策审计需求 :一个理论框架
第二章 公共政策审计主体和公共政策审计客体
第一节 公共政策审计主体 :一个理论框架
第二节 公共政策审计客体 :一个理论框架
第三章 公共政策审计内容和公共政策审计目标
第一节 公共政策审计内容 :一个理论框架
第二节 公共政策审计目标 :一个理论框架
第四章 公共政策审计时机、公共政策审计模式和公共政策审计结果及其应用
第一节 公共政策审计时机 :一个理论框架
第二节 公共政策审计模式 :一个理论框架
第三节 公共政策审计结果及其应用 :一个理论框架
第二篇 财政审计基本理论
第五章 财政审计本质和财政审计需求
第一节 财政审计本质 :理论框架和例证分析
第二节 财政审计需求 :理论框架和例证分析
第六章 财政审计主体和财政审计客体
第一节 财政审计主体 :理论框架和例证分析
第二节 财政审计客体 :理论框架和例证分析
第七章 财政审计内容和财政审计目标
第一节 财政审计内容 :理论框架和例证分析
第二节 财政审计目标 :理论框架和例证分析
第八章 财政报表审计和财政绩效审计
第一节 财政报表审计 :理论框架和例证分析
第二节 财政绩效审计 :理论框架和例证分析
第九章 财政合规审计和财政制度审计
第一节 财政合规审计 :理论框架和例证分析
第二节 财政制度审计 :理论框架和例证分析
第十章 财政审计与审计环境的相互影响
第一节 财政审计与审计环境 :理论框架和例证分析
第二节 预算机会主义、预算治理构造和预算审计
第三节 预算模式、预算机会主义和预算审计 :理论框架和例证分析
第四节 预算环境、预算执行审计与预算违规 :基于中央各部门预算执行审计数据的实证研究
第五节 预算执行审计对预算违规的作用 :抑制还是诱导
第三篇 金融审计基本理论
第十一章 金融审计本质和金融审计需求
第一节 金融审计本质 :理论框架和例证分析
第二节 金融审计需求 :理论框架和例证分析
第十二章 金融审计主体和金融审计客体
第一节 金融审计主体 :理论框架和例证分析
第二节 金融审计客体 :理论框架和例证分析
第十三章 金融审计内容和金融审计目标
第一节 金融审计内容 :理论框架和例证分析
第二节 金融审计目标 :理论框架和例证分析
第十四章 金融报表审计和金融绩效审计
第一节 金融报表审计 :理论框架和例证分析
第二节 金融绩效审计 :理论框架和例证分析
第十五章 金融合规审计和金融制度审计
第一节 金融合规审计 :理论框架和例证分析
第二节 金融制度审计 :理论框架和例证分析
第十六章 金融审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第四篇 企业审计基本理论
第十七章 企业审计本质和企业审计需求
第一节 企业审计本质 :理论框架和例证分析
第二节 企业审计需求 :理论框架和例证分析
第十八章 企业审计主体和企业审计客体
第一节 企业审计主体 :理论框架和例证分析
第二节 企业审计客体 :理论框架和例证分析
第十九章 企业审计内容和企业审计目标
第一节 企业审计内容 :理论框架和例证分析
第二节 企业审计目标 :理论框架和例证分析
第二十章 企业报表审计和企业绩效审计
第一节 企业报表审计 :理论框架和例证分析
第二节 企业绩效审计 :理论框架和例证分析
第二十一章 企业合规审计和企业制度审计
第一节 企业合规审计 :理论框架和例证分析
第二节 企业制度审计 :理论框架和例证分析
第二十二章 企业审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第五篇 工程审计基本理论
第二十三章 工程审计本质和工程审计需求
第一节 工程审计本质 :理论框架和例证分析
第二节 工程审计需求 :理论框架和例证分析
第二十四章 工程审计主体和工程审计客体
第一节 工程审计主体 :理论框架和例证分析
第二节 工程审计客体 :理论框架和例证分析
第二十五章 工程审计内容和工程审计目标
第一节 工程审计内容 :理论框架和例证分析
第二节 工程审计目标 :理论框架和例证分析
第二十六章 工程报表审计和工程绩效审计
第一节 工程报表审计 :理论框架和例证分析
第二节 工程绩效审计 :理论框架和例证分析
第二十七章 工程合规审计和工程制度审计
第一节 工程合规审计 :理论框架和例证分析
第二节 工程制度审计 :理论框架和例证分析
第二十八章 工程审计与审计环境的相互影响
第一节 工程审计与审计环境的关系 :理论框架和例证分析
第二节 工程审计业务外包的关键制度要素对各方行为影响 :理论框架和实验检验
第六篇 领导干部经济责任审计基本理论
第二十九章 领导干部经济责任审计本质和领导干部经济责任审计需求
第一节 领导干部经济责任审计本质 :理论框架和例证分析
第二节 领导干部经济责任审计需求 :理论框架和例证分析
第三十章 领导干部经济责任审计主体和领导干部经济责任审计客体
第一节 领导干部经济责任审计主体 :理论框架和例证分析
第二节 领导干部经济责任审计客体 :理论框架和例证分析
第三十一章 领导干部经济责任审计内容和领导干部经济责任审计目标
第一节 领导干部经济责任审计内容 :理论框架和例证分析
第二节 领导干部经济责任审计目标 :理论框架和例证分析
第三十二章 领导干部经济责任审计鉴证、界定和评价
第一节 领导干部经济责任审计鉴证 :理论框架和例证分析
第二节 领导干部经济责任审计界定 :理论框架和例证分析
第三节 领导干部经济责任审计评价 :理论框架和例证分析
第三十三章 领导干部经济责任审计结果应用
第一节 领导干部经济责任审计结果应用基本框架 :理论框架和例证分析
第二节 审计标准选择对领导干部经济责任审计结果应用的影响
第三节 组织部门参与程度对领导干部经济责任审计成果运用的影响
第七篇 领导干部资源环境责任审计基本理论
第三十四章 领导干部资源环境责任审计本质和领导干部资源环境责任审计需求
第一节 领导干部资源环境责任审计本质 :理论框架和例证分析
第二节 领导干部资源环境责任审计需求 :理论框架和例证分析
第三十五章 领导干部资源环境责任审计主体和领导干部资源环境责任审计客体
第一节 领导干部资源环境责任审计主体 :理论框架和例证分析
第二节 领导干部资源环境责任审计客体 :理论框架和例证分析
第三十六章 领导干部资源环境责任审计内容和领导干部资源环境责任审计目标
第一节 领导干部资源环境责任审计内容 :理论框架和例证分析
第二节 领导干部资源环境责任审计目标 :理论框架和例证分析
第三十七章 领导干部资源环境责任审计鉴证和界定
第一节 领导干部资源环境责任审计鉴证 :理论框架和例证分析
第二节 领导干部资源环境责任审计界定 :理论框架和例证分析
第三十八章 领导干部资源环境责任审计评价和领导干部资源环境责任审计结果应用
第一节 领导干部资源环境责任审计评价 :理论框架和例证分析
第二节 领导干部资源环境责任审计结果应用 :理论框架和例证分析
后记
前辅文
第一篇 公共政策审计基本理论
第一章 公共政策审计本质和公共政策审计需求
第一节 公共政策审计本质 :一个理论框架
第二节 公共政策审计需求 :一个理论框架
第二章 公共政策审计主体和公共政策审计客体
第一节 公共政策审计主体 :一个理论框架
第二节 公共政策审计客体 :一个理论框架
第三章 公共政策审计内容和公共政策审计目标
第一节 公共政策审计内容 :一个理论框架
第二节 公共政策审计目标 :一个理论框架
第四章 公共政策审计时机、公共政策审计模式和公共政策审计结果及其应用
第一节 公共政策审计时机 :一个理论框架
第二节 公共政策审计模式 :一个理论框架
第三节 公共政策审计结果及其应用 :一个理论框架
第二篇 财政审计基本理论
第五章 财政审计本质和财政审计需求
第一节 财政审计本质 :理论框架和例证分析
第二节 财政审计需求 :理论框架和例证分析
第六章 财政审计主体和财政审计客体
第一节 财政审计主体 :理论框架和例证分析
第二节 财政审计客体 :理论框架和例证分析
第七章 财政审计内容和财政审计目标
第一节 财政审计内容 :理论框架和例证分析
第二节 财政审计目标 :理论框架和例证分析
第八章 财政报表审计和财政绩效审计
第一节 财政报表审计 :理论框架和例证分析
第二节 财政绩效审计 :理论框架和例证分析
第九章 财政合规审计和财政制度审计
第一节 财政合规审计 :理论框架和例证分析
第二节 财政制度审计 :理论框架和例证分析
第十章 财政审计与审计环境的相互影响
第一节 财政审计与审计环境 :理论框架和例证分析
第二节 预算机会主义、预算治理构造和预算审计
第三节 预算模式、预算机会主义和预算审计 :理论框架和例证分析
第四节 预算环境、预算执行审计与预算违规 :基于中央各部门预算执行审计数据的实证研究
第五节 预算执行审计对预算违规的作用 :抑制还是诱导
第三篇 金融审计基本理论
第十一章 金融审计本质和金融审计需求
第一节 金融审计本质 :理论框架和例证分析
第二节 金融审计需求 :理论框架和例证分析
第十二章 金融审计主体和金融审计客体
第一节 金融审计主体 :理论框架和例证分析
第二节 金融审计客体 :理论框架和例证分析
第十三章 金融审计内容和金融审计目标
第一节 金融审计内容 :理论框架和例证分析
第二节 金融审计目标 :理论框架和例证分析
第十四章 金融报表审计和金融绩效审计
第一节 金融报表审计 :理论框架和例证分析
第二节 金融绩效审计 :理论框架和例证分析
第十五章 金融合规审计和金融制度审计
第一节 金融合规审计 :理论框架和例证分析
第二节 金融制度审计 :理论框架和例证分析
第十六章 金融审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第四篇 企业审计基本理论
第十七章 企业审计本质和企业审计需求
第一节 企业审计本质 :理论框架和例证分析
第二节 企业审计需求 :理论框架和例证分析
第十八章 企业审计主体和企业审计客体
第一节 企业审计主体 :理论框架和例证分析
第二节 企业审计客体 :理论框架和例证分析
第十九章 企业审计内容和企业审计目标
第一节 企业审计内容 :理论框架和例证分析
第二节 企业审计目标 :理论框架和例证分析
第二十章 企业报表审计和企业绩效审计
第一节 企业报表审计 :理论框架和例证分析
第二节 企业绩效审计 :理论框架和例证分析
第二十一章 企业合规审计和企业制度审计
第一节 企业合规审计 :理论框架和例证分析
第二节 企业制度审计 :理论框架和例证分析
第二十二章 企业审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第五篇 工程审计基本理论
第二十三章 工程审计本质和工程审计需求
第一节 工程审计本质 :理论框架和例证分析
第二节 工程审计需求 :理论框架和例证分析
第二十四章 工程审计主体和工程审计客体
第一节 工程审计主体 :理论框架和例证分析
第二节 工程审计客体 :理论框架和例证分析
第二十五章 工程审计内容和工程审计目标
第一节 工程审计内容 :理论框架和例证分析
第二节 工程审计目标 :理论框架和例证分析
第二十六章 工程报表审计和工程绩效审计
第一节 工程报表审计 :理论框架和例证分析
第二节 工程绩效审计 :理论框架和例证分析
第二十七章 工程合规审计和工程制度审计
第一节 工程合规审计 :理论框架和例证分析
第二节 工程制度审计 :理论框架和例证分析
第二十八章 工程审计与审计环境的相互影响
第一节 工程审计与审计环境的关系 :理论框架和例证分析
第二节 工程审计业务外包的关键制度要素对各方行为影响 :理论框架和实验检验
第六篇 领导干部经济责任审计基本理论
第二十九章 领导干部经济责任审计本质和领导干部经济责任审计需求
第一节 领导干部经济责任审计本质 :理论框架和例证分析
第二节 领导干部经济责任审计需求 :理论框架和例证分析
第三十章 领导干部经济责任审计主体和领导干部经济责任审计客体
第一节 领导干部经济责任审计主体 :理论框架和例证分析
第二节 领导干部经济责任审计客体 :理论框架和例证分析
第三十一章 领导干部经济责任审计内容和领导干部经济责任审计目标
第一节 领导干部经济责任审计内容 :理论框架和例证分析
第二节 领导干部经济责任审计目标 :理论框架和例证分析
第三十二章 领导干部经济责任审计鉴证、界定和评价
第一节 领导干部经济责任审计鉴证 :理论框架和例证分析
第二节 领导干部经济责任审计界定 :理论框架和例证分析
第三节 领导干部经济责任审计评价 :理论框架和例证分析
第三十三章 领导干部经济责任审计结果应用
第一节 领导干部经济责任审计结果应用基本框架 :理论框架和例证分析
第二节 审计标准选择对领导干部经济责任审计结果应用的影响
第三节 组织部门参与程度对领导干部经济责任审计成果运用的影响
第七篇 领导干部资源环境责任审计基本理论
第三十四章 领导干部资源环境责任审计本质和领导干部资源环境责任审计需求
第一节 领导干部资源环境责任审计本质 :理论框架和例证分析
第二节 领导干部资源环境责任审计需求 :理论框架和例证分析
第三十五章 领导干部资源环境责任审计主体和领导干部资源环境责任审计客体
第一节 领导干部资源环境责任审计主体 :理论框架和例证分析
第二节 领导干部资源环境责任审计客体 :理论框架和例证分析
第三十六章 领导干部资源环境责任审计内容和领导干部资源环境责任审计目标
第一节 领导干部资源环境责任审计内容 :理论框架和例证分析
第二节 领导干部资源环境责任审计目标 :理论框架和例证分析
第三十七章 领导干部资源环境责任审计鉴证和界定
第一节 领导干部资源环境责任审计鉴证 :理论框架和例证分析
第二节 领导干部资源环境责任审计界定 :理论框架和例证分析
第三十八章 领导干部资源环境责任审计评价和领导干部资源环境责任审计结果应用
第一节 领导干部资源环境责任审计评价 :理论框架和例证分析
第二节 领导干部资源环境责任审计结果应用 :理论框架和例证分析
后记
前辅文
第一篇 公共政策审计基本理论
第一章 公共政策审计本质和公共政策审计需求
第一节 公共政策审计本质 :一个理论框架
第二节 公共政策审计需求 :一个理论框架
第二章 公共政策审计主体和公共政策审计客体
第一节 公共政策审计主体 :一个理论框架
第二节 公共政策审计客体 :一个理论框架
第三章 公共政策审计内容和公共政策审计目标
第一节 公共政策审计内容 :一个理论框架
第二节 公共政策审计目标 :一个理论框架
第四章 公共政策审计时机、公共政策审计模式和公共政策审计结果及其应用
第一节 公共政策审计时机 :一个理论框架
第二节 公共政策审计模式 :一个理论框架
第三节 公共政策审计结果及其应用 :一个理论框架
第二篇 财政审计基本理论
第五章 财政审计本质和财政审计需求
第一节 财政审计本质 :理论框架和例证分析
第二节 财政审计需求 :理论框架和例证分析
第六章 财政审计主体和财政审计客体
第一节 财政审计主体 :理论框架和例证分析
第二节 财政审计客体 :理论框架和例证分析
第七章 财政审计内容和财政审计目标
第一节 财政审计内容 :理论框架和例证分析
第二节 财政审计目标 :理论框架和例证分析
第八章 财政报表审计和财政绩效审计
第一节 财政报表审计 :理论框架和例证分析
第二节 财政绩效审计 :理论框架和例证分析
第九章 财政合规审计和财政制度审计
第一节 财政合规审计 :理论框架和例证分析
第二节 财政制度审计 :理论框架和例证分析
第十章 财政审计与审计环境的相互影响
第一节 财政审计与审计环境 :理论框架和例证分析
第二节 预算机会主义、预算治理构造和预算审计
第三节 预算模式、预算机会主义和预算审计 :理论框架和例证分析
第四节 预算环境、预算执行审计与预算违规 :基于中央各部门预算执行审计数据的实证研究
第五节 预算执行审计对预算违规的作用 :抑制还是诱导
第三篇 金融审计基本理论
第十一章 金融审计本质和金融审计需求
第一节 金融审计本质 :理论框架和例证分析
第二节 金融审计需求 :理论框架和例证分析
第十二章 金融审计主体和金融审计客体
第一节 金融审计主体 :理论框架和例证分析
第二节 金融审计客体 :理论框架和例证分析
第十三章 金融审计内容和金融审计目标
第一节 金融审计内容 :理论框架和例证分析
第二节 金融审计目标 :理论框架和例证分析
第十四章 金融报表审计和金融绩效审计
第一节 金融报表审计 :理论框架和例证分析
第二节 金融绩效审计 :理论框架和例证分析
第十五章 金融合规审计和金融制度审计
第一节 金融合规审计 :理论框架和例证分析
第二节 金融制度审计 :理论框架和例证分析
第十六章 金融审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第四篇 企业审计基本理论
第十七章 企业审计本质和企业审计需求
第一节 企业审计本质 :理论框架和例证分析
第二节 企业审计需求 :理论框架和例证分析
第十八章 企业审计主体和企业审计客体
第一节 企业审计主体 :理论框架和例证分析
第二节 企业审计客体 :理论框架和例证分析
第十九章 企业审计内容和企业审计目标
第一节 企业审计内容 :理论框架和例证分析
第二节 企业审计目标 :理论框架和例证分析
第二十章 企业报表审计和企业绩效审计
第一节 企业报表审计 :理论框架和例证分析
第二节 企业绩效审计 :理论框架和例证分析
第二十一章 企业合规审计和企业制度审计
第一节 企业合规审计 :理论框架和例证分析
第二节 企业制度审计 :理论框架和例证分析
第二十二章 企业审计与审计环境的相互影响
第一节 文献综述
第二节 理论框架
第三节 例证分析和研究结论
第五篇 工程审计基本理论
第二十三章 工程审计本质和工程审计需求
第一节 工程审计本质 :理论框架和例证分析
第二节 工程审计需求 :理论框架和例证分析
第二十四章 工程审计主体和工程审计客体
第一节 工程审计主体 :理论框架和例证分析
第二节 工程审计客体 :理论框架和例证分析
第二十五章 工程审计内容和工程审计目标
第一节 工程审计内容 :理论框架和例证分析
第二节 工程审计目标 :理论框架和例证分析
第二十六章 工程报表审计和工程绩效审计
第一节 工程报表审计 :理论框架和例证分析
第二节 工程绩效审计 :理论框架和例证分析
第二十七章 工程合规审计和工程制度审计
第一节 工程合规审计 :理论框架和例证分析
第二节 工程制度审计 :理论框架和例证分析
第二十八章 工程审计与审计环境的相互影响
第一节 工程审计与审计环境的关系 :理论框架和例证分析
第二节 工程审计业务外包的关键制度要素对各方行为影响 :理论框架和实验检验
第六篇 领导干部经济责任审计基本理论
第二十九章 领导干部经济责任审计本质和领导干部经济责任审计需求
第一节 领导干部经济责任审计本质 :理论框架和例证分析
第二节 领导干部经济责任审计需求 :理论框架和例证分析
第三十章 领导干部经济责任审计主体和领导干部经济责任审计客体
第一节 领导干部经济责任审计主体 :理论框架和例证分析
第二节 领导干部经济责任审计客体 :理论框架和例证分析
第三十一章 领导干部经济责任审计内容和领导干部经济责任审计目标
第一节 领导干部经济责任审计内容 :理论框架和例证分析
第二节 领导干部经济责任审计目标 :理论框架和例证分析
第三十二章 领导干部经济责任审计鉴证、界定和评价
第一节 领导干部经济责任审计鉴证 :理论框架和例证分析
第二节 领导干部经济责任审计界定 :理论框架和例证分析
第三节 领导干部经济责任审计评价 :理论框架和例证分析
第三十三章 领导干部经济责任审计结果应用
第一节 领导干部经济责任审计结果应用基本框架 :理论框架和例证分析
第二节 审计标准选择对领导干部经济责任审计结果应用的影响
第三节 组织部门参与程度对领导干部经济责任审计成果运用的影响
第七篇 领导干部资源环境责任审计基本理论
第三十四章 领导干部资源环境责任审计本质和领导干部资源环境责任审计需求
第一节 领导干部资源环境责任审计本质 :理论框架和例证分析
第二节 领导干部资源环境责任审计需求 :理论框架和例证分析
第三十五章 领导干部资源环境责任审计主体和领导干部资源环境责任审计客体
第一节 领导干部资源环境责任审计主体 :理论框架和例证分析
第二节 领导干部资源环境责任审计客体 :理论框架和例证分析
第三十六章 领导干部资源环境责任审计内容和领导干部资源环境责任审计目标
第一节 领导干部资源环境责任审计内容 :理论框架和例证分析
第二节 领导干部资源环境责任审计目标 :理论框架和例证分析
第三十七章 领导干部资源环境责任审计鉴证和界定
第一节 领导干部资源环境责任审计鉴证 :理论框架和例证分析
第二节 领导干部资源环境责任审计界定 :理论框架和例证分析
第三十八章 领导干部资源环境责任审计评价和领导干部资源环境责任审计结果应用
第一节 领导干部资源环境责任审计评价 :理论框架和例证分析
第二节 领导干部资源环境责任审计结果应用 :理论框架和例证分析
后记
