

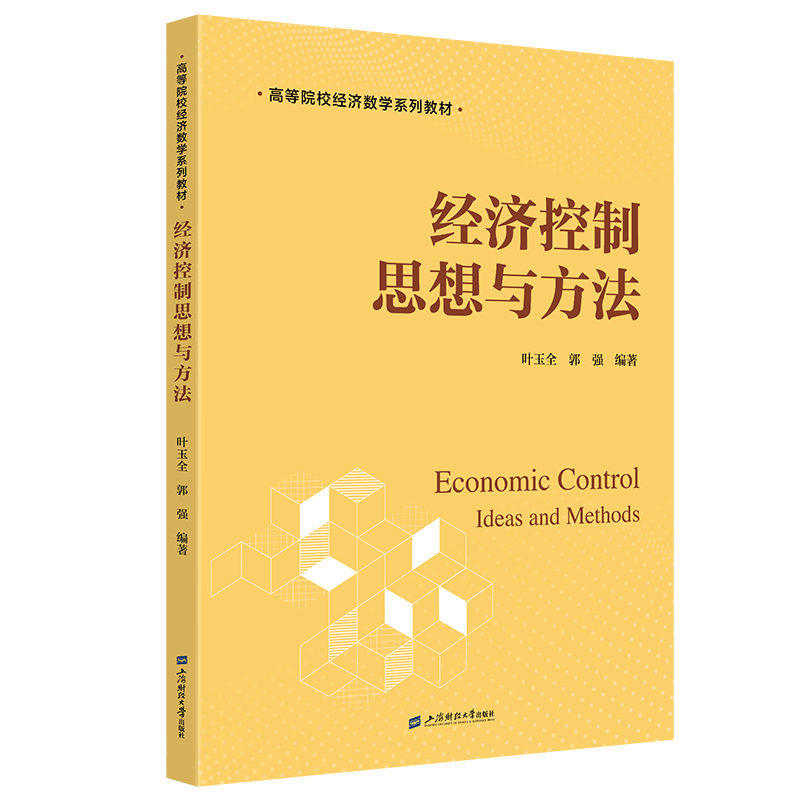






经济控制思想与方法
定价:¥89.00
作者: 叶玉全
出版时间:2025-12
最新印次日期:2025-12
出版社:上海财经大学出版社
- 上海财经大学出版社
- 9787564247829
- 1版
- 2025-12
- 经济学
- 财政学类
- 财经商贸大类
- 财经类
- 本科
作者简介
内容简介
增长和发展是世界经济走向的总趋势,但并不是直线的,而是在波动中前进的。
因此,研究经济波动与周期问题总是和经济增长与发展问题紧密联系,成为经济学研究的重要课题。
经济系统由若干个相互关联、相互制约的经济子系统组成,是一个有特定经济功能的有机整体。
经济系统的诸因素中含有大量的难以用确定的量进行描述的变量,对它的认识过程就是从客观中提取信息的过程,呈现有不确定性信息的系统称为不确定性系统。
因此,经济系统属于不确定性的复杂大系统。
控制论是研究各类系统的调节和控制规律的科学,它分析系统之间的信息交换、反馈调节、自组织、自适应的原理,通过改善系统的行为使系统稳定运行。
无论是经济系统还是社会系统,抛开各自的质态特点,都可看作一个自动控制系统。
针对经济系统的复杂性和不确定性,经济学家与控制论专家互相学习与合作,将控制论的一般原理与方法应用于对经济系统的运动规律与控制方法的研究,取得了丰硕的成果,并形成了一门新的学科——经济控制论。
在研究如何调节控制经济系统的基础上,1956年奥斯卡•兰格系统地论述了经济控制论的概念、方法和理论。
经济系统控制论又可分成经济系统论、经济信息论和经济控制论。
经济系统论包括经济惯性原理、经济加速度原理、经济内动力原理、经济系统层次原理、经济竞争协合原理和经济承载能力原理。
经济控制论的主要内容有经济耦合理论、经济反馈理论、最优控制理论。
全书共分为九章,按先离散系统后连续系统展开,同时讨论系统的稳定性和半稳定性。
第一章是绪论,介绍经济系统与控制的含义和发展;第二章介绍离散时间动态系统的状态空间模型及其求解方法;第三、四章介绍连续时间经济系统的状态空间模型及其求解方法;第五、六章介绍经济系统的稳定性分析以及包含连续平衡点的线性系统的半稳定性分析;第七章介绍动态规划方法求解前文所提出的离散与连续经济系统;第八章介绍离散、连续的随机经济系统的应用;第九章介绍随机系统的最优控制。
因此,研究经济波动与周期问题总是和经济增长与发展问题紧密联系,成为经济学研究的重要课题。
经济系统由若干个相互关联、相互制约的经济子系统组成,是一个有特定经济功能的有机整体。
经济系统的诸因素中含有大量的难以用确定的量进行描述的变量,对它的认识过程就是从客观中提取信息的过程,呈现有不确定性信息的系统称为不确定性系统。
因此,经济系统属于不确定性的复杂大系统。
控制论是研究各类系统的调节和控制规律的科学,它分析系统之间的信息交换、反馈调节、自组织、自适应的原理,通过改善系统的行为使系统稳定运行。
无论是经济系统还是社会系统,抛开各自的质态特点,都可看作一个自动控制系统。
针对经济系统的复杂性和不确定性,经济学家与控制论专家互相学习与合作,将控制论的一般原理与方法应用于对经济系统的运动规律与控制方法的研究,取得了丰硕的成果,并形成了一门新的学科——经济控制论。
在研究如何调节控制经济系统的基础上,1956年奥斯卡•兰格系统地论述了经济控制论的概念、方法和理论。
经济系统控制论又可分成经济系统论、经济信息论和经济控制论。
经济系统论包括经济惯性原理、经济加速度原理、经济内动力原理、经济系统层次原理、经济竞争协合原理和经济承载能力原理。
经济控制论的主要内容有经济耦合理论、经济反馈理论、最优控制理论。
全书共分为九章,按先离散系统后连续系统展开,同时讨论系统的稳定性和半稳定性。
第一章是绪论,介绍经济系统与控制的含义和发展;第二章介绍离散时间动态系统的状态空间模型及其求解方法;第三、四章介绍连续时间经济系统的状态空间模型及其求解方法;第五、六章介绍经济系统的稳定性分析以及包含连续平衡点的线性系统的半稳定性分析;第七章介绍动态规划方法求解前文所提出的离散与连续经济系统;第八章介绍离散、连续的随机经济系统的应用;第九章介绍随机系统的最优控制。
目录
第1章 绪 论/1。
§1.1 经济学十大原理/1。
§1.2 数学与经济学的关联/4。
1.2.1 诺贝尔经济学奖/4。
1.2.2 数学与经济学的辩证关系/5。
§1.3 一般均衡理论/6。
1.3.1 瓦尔拉斯的一般均衡理论/7。
1.3.2 希克斯的短期均衡分析/8。
1.3.3 阿罗德布鲁的一般均衡理论/8。
1.3.4 格朗蒙的短期一般均衡理论/9。
1.3.5 巴廷金的一般均衡理论/9。
§1.4 经济控制论/10。
1.4.1 经济控制论发展概况/10。
1.4.2 经济控制系统的特点/10。
第2章 离散经济系统及其求解/12。
§2.1 差分方程与Z变换/12。
2.1.1 常系数线性齐次差分方程的解/13。
2.1.2 常系数线性非齐次差分方程/17。
2.1.3 Z 变换法/19。
§2.2 离散经济系统模型/22。
2.2.1 微观经济模型/22。
2.2.2 离散时间动态经济系统的状态空间模型/26。
2.2.3 离散时间动态经济系统的状态空间模型的求解/30。
第3章 离散经济系统的稳定性分析/32。
§3.1 离散时间定常线性系统稳定性的定义/33。
§3.2 离散时间定常线性系统稳定性的判别/35。
3.2.1 利用特征多项式判定稳定性/39。
3.2.2 利用矩阵A判定稳定性/45。
§3.3 单商品市场供需均衡时价格运动的稳定性分析/45。
3.3.1 传统预期价格模型———蛛网模型/46。
3.3.2 参照正常价格的预期价格模型/47。
3.3.3 适应性预期价格模型/48。
3.3.4 心理预期价格模型/49。
§3.4 动态乘数模型的稳定性分析/51。
第4章 连续经济系统求解及其稳定性分析/56。
§4.1 一阶微分方程的两种解法/56。
4.1.1 积分法/56。
4.1.2 拉普拉斯变换/58。
§4.2 连续时间系统与离散时间系统的关系/62。
§4.3 连续时间经济系统的稳定性/67。
4.3.1 连续时间系统稳定性的定义与判别方法/67。
4.3.2 连续时间线性系统稳定性的判别/68。
4.3.3 非线性系统稳定性的判别/70。
4.3.4 二维系统稳定性的判别/72。
4.3.5 高维系统的讨论/75。
§4.4 政府公共开支对经济的影响/81。
4.4.1 经典模型Brock-Turnovsky模型/82。
4.4.2 引入休闲的Brock-Turnovsky模型/86。
4.4.3 扩展模型/88。
4.4.4 政府支出改变对均衡时经济的影响/91。
4.4.5 政府支出改变对初始经济的影响/92。
第5章 变分法简介及其经济应用/96。
§5.1 变分法的几个基本概念/97。
5.1.1 泛函的概念/97。
5.1.2 泛函的变分/98。
§5.2 泛函的极值与变分法/99。
5.2.1 泛函极值的必要条件。
一阶条件———欧拉方程。
/100。
5.2.2 泛函极值的充分条件。
二阶条件。
/101。
§5.3 固定边值问题/103。
5.3.1 最优性条件/104。
5.3.2 几种特殊形式最简泛函的欧拉方程/106。
§5.4 自由边值问题/109。
5.4.1 终点时间给定/109。
5.4.2 终点时间待定/112。
第6章 连续线性系统半稳定性分析/120。
§6.1 半稳定性的定义/121。
§6.2 半稳定性的判定/126。
第7章 动态规划方法/134。
§7.1 动态规划方法概述/134。
§7.2 动态规划方法在离散经济控制系统中的应用/141。
§7.3 动态规划方法在连续经济控制系统中的应用/145。
第8章 离散、连续经济系统应用/154。
第9章 随机系统最优控制/167。
§9.1 引 言/167。
9.1.1 随机微分方程简介/167。
9.1.2 随机最优控制在经济学中的应用/169。
9.1.3 问题描述/176。
9.1.4 最优准则。
最优代价函数。
/177。
9.1.5 最优控制方法/181。
§9.2 随机最大值原理/184。
9.2.1 随机最大值原理概述/184。
9.2.2 随机增长模型中的最优消费问题/186。
§9.3 随机最大值原理证明/189。
9.3.1 必要条件的证明/189。
9.3.2 充分条件的证明/193。
§9.4 随机最大值原理在经济中的应用/195。
参考文献/200。
后记/205。
§1.1 经济学十大原理/1。
§1.2 数学与经济学的关联/4。
1.2.1 诺贝尔经济学奖/4。
1.2.2 数学与经济学的辩证关系/5。
§1.3 一般均衡理论/6。
1.3.1 瓦尔拉斯的一般均衡理论/7。
1.3.2 希克斯的短期均衡分析/8。
1.3.3 阿罗德布鲁的一般均衡理论/8。
1.3.4 格朗蒙的短期一般均衡理论/9。
1.3.5 巴廷金的一般均衡理论/9。
§1.4 经济控制论/10。
1.4.1 经济控制论发展概况/10。
1.4.2 经济控制系统的特点/10。
第2章 离散经济系统及其求解/12。
§2.1 差分方程与Z变换/12。
2.1.1 常系数线性齐次差分方程的解/13。
2.1.2 常系数线性非齐次差分方程/17。
2.1.3 Z 变换法/19。
§2.2 离散经济系统模型/22。
2.2.1 微观经济模型/22。
2.2.2 离散时间动态经济系统的状态空间模型/26。
2.2.3 离散时间动态经济系统的状态空间模型的求解/30。
第3章 离散经济系统的稳定性分析/32。
§3.1 离散时间定常线性系统稳定性的定义/33。
§3.2 离散时间定常线性系统稳定性的判别/35。
3.2.1 利用特征多项式判定稳定性/39。
3.2.2 利用矩阵A判定稳定性/45。
§3.3 单商品市场供需均衡时价格运动的稳定性分析/45。
3.3.1 传统预期价格模型———蛛网模型/46。
3.3.2 参照正常价格的预期价格模型/47。
3.3.3 适应性预期价格模型/48。
3.3.4 心理预期价格模型/49。
§3.4 动态乘数模型的稳定性分析/51。
第4章 连续经济系统求解及其稳定性分析/56。
§4.1 一阶微分方程的两种解法/56。
4.1.1 积分法/56。
4.1.2 拉普拉斯变换/58。
§4.2 连续时间系统与离散时间系统的关系/62。
§4.3 连续时间经济系统的稳定性/67。
4.3.1 连续时间系统稳定性的定义与判别方法/67。
4.3.2 连续时间线性系统稳定性的判别/68。
4.3.3 非线性系统稳定性的判别/70。
4.3.4 二维系统稳定性的判别/72。
4.3.5 高维系统的讨论/75。
§4.4 政府公共开支对经济的影响/81。
4.4.1 经典模型Brock-Turnovsky模型/82。
4.4.2 引入休闲的Brock-Turnovsky模型/86。
4.4.3 扩展模型/88。
4.4.4 政府支出改变对均衡时经济的影响/91。
4.4.5 政府支出改变对初始经济的影响/92。
第5章 变分法简介及其经济应用/96。
§5.1 变分法的几个基本概念/97。
5.1.1 泛函的概念/97。
5.1.2 泛函的变分/98。
§5.2 泛函的极值与变分法/99。
5.2.1 泛函极值的必要条件。
一阶条件———欧拉方程。
/100。
5.2.2 泛函极值的充分条件。
二阶条件。
/101。
§5.3 固定边值问题/103。
5.3.1 最优性条件/104。
5.3.2 几种特殊形式最简泛函的欧拉方程/106。
§5.4 自由边值问题/109。
5.4.1 终点时间给定/109。
5.4.2 终点时间待定/112。
第6章 连续线性系统半稳定性分析/120。
§6.1 半稳定性的定义/121。
§6.2 半稳定性的判定/126。
第7章 动态规划方法/134。
§7.1 动态规划方法概述/134。
§7.2 动态规划方法在离散经济控制系统中的应用/141。
§7.3 动态规划方法在连续经济控制系统中的应用/145。
第8章 离散、连续经济系统应用/154。
第9章 随机系统最优控制/167。
§9.1 引 言/167。
9.1.1 随机微分方程简介/167。
9.1.2 随机最优控制在经济学中的应用/169。
9.1.3 问题描述/176。
9.1.4 最优准则。
最优代价函数。
/177。
9.1.5 最优控制方法/181。
§9.2 随机最大值原理/184。
9.2.1 随机最大值原理概述/184。
9.2.2 随机增长模型中的最优消费问题/186。
§9.3 随机最大值原理证明/189。
9.3.1 必要条件的证明/189。
9.3.2 充分条件的证明/193。
§9.4 随机最大值原理在经济中的应用/195。
参考文献/200。
后记/205。
