

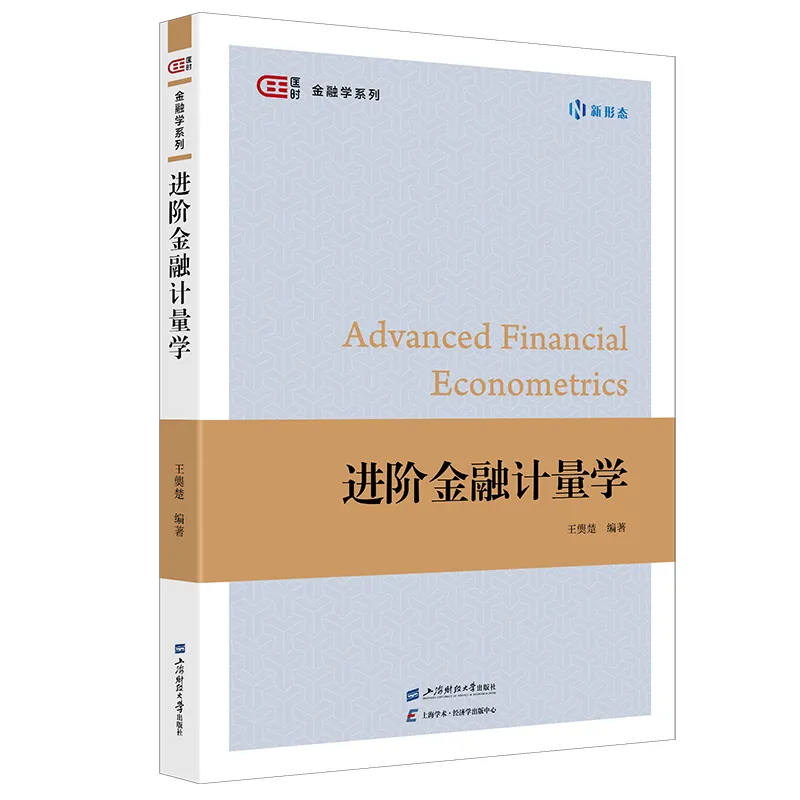





进阶金融计量学 / 匡时·金融学系列
定价:¥65.00
作者: 王龑楚
出版时间:2026-04
最新印次日期:2026-4
出版社:上海财经大学出版社
- 上海财经大学出版社
- 9787564248673
- 1版
- 2026-04
- 经济学
- 财政学类
- 财经商贸大类
- 财经类
- 本科
作者简介
内容简介
本书专为已掌握基础计量经济学、希望深耕金融领域的读者打造。全书紧扣金融市场数据”高频,时序依赖,低信噪比“的特质,系统构建了从经典线性回归拓展、时间序列分析(ARIMA、GARCH族)、资产定价(CAPM、APT、多因子模型)到广义矩估计(GMM)及机器学习应用的完整知识体系。
不同于传统教材“理论—公式—例子”的线性叙述,本书采用“问题导向”结构:每一节均从真实的金融困惑出发,逐步引入必要的计量工具,并配有完整的本土化实证案例(如沪深300指数分析、A股CAPM实证)。本书既遵循国际学术规范,又贴合中国市场实践,是金融工程、数量经济学专业师生及量化从业者的案头参考。
不同于传统教材“理论—公式—例子”的线性叙述,本书采用“问题导向”结构:每一节均从真实的金融困惑出发,逐步引入必要的计量工具,并配有完整的本土化实证案例(如沪深300指数分析、A股CAPM实证)。本书既遵循国际学术规范,又贴合中国市场实践,是金融工程、数量经济学专业师生及量化从业者的案头参考。
目录
第一部分 总 览
1 导言:金融计量学基础 / 3
1.1 什么是金融计量经济学 / 4
1.2 为什么学习金融计量经济学 / 4
1.3 如何构建模型 / 6
1.4 数据 / 7
课后习题 / 12
2 基础知识 / 13
2.1 经典线性回归模型 / 14
2.2 假设检验
Hypothesis Testing / 26
课后习题 / 34
第二部分 收益率
3 收益率 / 39
3.1 收益率基础概念 / 40
3.2 收益的分布特征 / 45
课后习题 / 56
4 有效市场假说 / 58
4.1 什么是有效市场假说 / 59
4.2 条件期望与条件方差 / 60
4.3 有效性假说的推导 / 63
4.4 市场有效假说的检验 / 64
课后习题 / 65
案例1 深300 指数收益率实证分析 / 68
第三部分 时间序列分析
5 金融时间序列基础 / 73
5.1 金融时间序列介绍 / 74
5.2 相关概念 / 81
课后习题 / 90
6 自回归模型 / 93
6.1 滞后算子 / 94
6.2 滞后多项式 / 94
6.3 相关性与自相关系数 / 97
6.4 自回归模型:应用和检验 / 101
课后习题 / 115
7 移动平均模型 / 117
7.1 MA(1) 模型 / 118
7.2 MA(2) 模型 / 119
7.3 MA(q) 模型 / 120
7.4 MA模型的最大似然估计 / 121
课后习题 / 124
8 自回归移动平均过程 / 126
8.1 模型形式 / 127
8.2 模型性质 / 128
课后习题 / 129
9 非平稳时间序列 / 130
9.1 ARIMA 模型 / 131
9.2 单位根检验 / 132
9.3 向量自回归模型 / 135
9.4 格兰杰因果检验 / 136
9.5 时间序列的应用 / 137
课后习题 / 140
案例2 ARIMA模型预测上证50价格 / 142
第四部分 因子定价模型
10 资本资产定价模型 / 147
10.1 资产定价理论基础 / 148
10.2 主要资产定价模型 / 156
10.3 CAPM 的检验 / 157
课后习题 / 171
11 APT模型 / 173
11.1 理论背景和推导 / 174
11.2 APT模型的估计检验 / 177
11.3 风险溢价与预期收益率的估计 / 183
11.4 因子选择 / 185
课后习题 / 190
12 广义矩估计法 (GMM) / 192
12.1 核心思想 / 193
12.2 矩估计法的各种形式 / 194
12.3 GMM的识别与估计 / 198
12.4 长期协方差矩阵S的估计方法 / 205
12.5 ML和GMM / 208
12.6 GMM的诊断与检验 / 209
课后习题 / 211
案例3 基于A股股票数据的CAPM实证分析 / 214
第五部分 组合预测
13 收益预测 / 221
13.1 过往研究 / 222
13.2 预测回归模型 / 224
13.3 组合预测 / 225
13.4 预测评估 / 227
13.5 实证研究 / 229
课后习题 / 234
案例4 组合预测 / 236
第六部分 估 值
14 估值模型 / 241
14.1 预期回报率恒定 / 242
14.2 预期回报率变化 / 249
课后习题 / 254
15 固定收益证券 / 256
15.1 零息债券 / 256
15.2 息票债券 / 261
15.3 估计零息期限结构 / 264
15.4 利率期限结构的解释 / 267
15.5 利差在利率预测中的应用及实证检验 / 268
课后习题 / 270
案例5 股息遵循AR(1)过程的理性估值模型 / 273
参考文献 / 275
第一部分 总 览
1 导言:金融计量学基础 / 3
1.1 什么是金融计量经济学 / 4
1.2 为什么学习金融计量经济学 / 4
1.3 如何构建模型 / 6
1.4 数据 / 7
课后习题 / 12
2 基础知识 / 13
2.1 经典线性回归模型 / 14
2.2 假设检验
Hypothesis Testing / 26
课后习题 / 34
第二部分 收益率
3 收益率 / 39
3.1 收益率基础概念 / 40
3.2 收益的分布特征 / 45
课后习题 / 56
4 有效市场假说 / 58
4.1 什么是有效市场假说 / 59
4.2 条件期望与条件方差 / 60
4.3 有效性假说的推导 / 63
4.4 市场有效假说的检验 / 64
课后习题 / 65
案例1 深300 指数收益率实证分析 / 68
第三部分 时间序列分析
5 金融时间序列基础 / 73
5.1 金融时间序列介绍 / 74
5.2 相关概念 / 81
课后习题 / 90
6 自回归模型 / 93
6.1 滞后算子 / 94
6.2 滞后多项式 / 94
6.3 相关性与自相关系数 / 97
6.4 自回归模型:应用和检验 / 101
课后习题 / 115
7 移动平均模型 / 117
7.1 MA(1) 模型 / 118
7.2 MA(2) 模型 / 119
7.3 MA(q) 模型 / 120
7.4 MA模型的最大似然估计 / 121
课后习题 / 124
8 自回归移动平均过程 / 126
8.1 模型形式 / 127
8.2 模型性质 / 128
课后习题 / 129
9 非平稳时间序列 / 130
9.1 ARIMA 模型 / 131
9.2 单位根检验 / 132
9.3 向量自回归模型 / 135
9.4 格兰杰因果检验 / 136
9.5 时间序列的应用 / 137
课后习题 / 140
案例2 ARIMA模型预测上证50价格 / 142
第四部分 因子定价模型
10 资本资产定价模型 / 147
10.1 资产定价理论基础 / 148
10.2 主要资产定价模型 / 156
10.3 CAPM 的检验 / 157
课后习题 / 171
11 APT模型 / 173
11.1 理论背景和推导 / 174
11.2 APT模型的估计检验 / 177
11.3 风险溢价与预期收益率的估计 / 183
11.4 因子选择 / 185
课后习题 / 190
12 广义矩估计法 (GMM) / 192
12.1 核心思想 / 193
12.2 矩估计法的各种形式 / 194
12.3 GMM的识别与估计 / 198
12.4 长期协方差矩阵S的估计方法 / 205
12.5 ML和GMM / 208
12.6 GMM的诊断与检验 / 209
课后习题 / 211
案例3 基于A股股票数据的CAPM实证分析 / 214
第五部分 组合预测
13 收益预测 / 221
13.1 过往研究 / 222
13.2 预测回归模型 / 224
13.3 组合预测 / 225
13.4 预测评估 / 227
13.5 实证研究 / 229
课后习题 / 234
案例4 组合预测 / 236
第六部分 估 值
14 估值模型 / 241
14.1 预期回报率恒定 / 242
14.2 预期回报率变化 / 249
课后习题 / 254
15 固定收益证券 / 256
15.1 零息债券 / 256
15.2 息票债券 / 261
15.3 估计零息期限结构 / 264
15.4 利率期限结构的解释 / 267
15.5 利差在利率预测中的应用及实证检验 / 268
课后习题 / 270
案例5 股息遵循AR(1)过程的理性估值模型 / 273
参考文献 / 275
1 导言:金融计量学基础 / 3
1.1 什么是金融计量经济学 / 4
1.2 为什么学习金融计量经济学 / 4
1.3 如何构建模型 / 6
1.4 数据 / 7
课后习题 / 12
2 基础知识 / 13
2.1 经典线性回归模型 / 14
2.2 假设检验
Hypothesis Testing / 26
课后习题 / 34
第二部分 收益率
3 收益率 / 39
3.1 收益率基础概念 / 40
3.2 收益的分布特征 / 45
课后习题 / 56
4 有效市场假说 / 58
4.1 什么是有效市场假说 / 59
4.2 条件期望与条件方差 / 60
4.3 有效性假说的推导 / 63
4.4 市场有效假说的检验 / 64
课后习题 / 65
案例1 深300 指数收益率实证分析 / 68
第三部分 时间序列分析
5 金融时间序列基础 / 73
5.1 金融时间序列介绍 / 74
5.2 相关概念 / 81
课后习题 / 90
6 自回归模型 / 93
6.1 滞后算子 / 94
6.2 滞后多项式 / 94
6.3 相关性与自相关系数 / 97
6.4 自回归模型:应用和检验 / 101
课后习题 / 115
7 移动平均模型 / 117
7.1 MA(1) 模型 / 118
7.2 MA(2) 模型 / 119
7.3 MA(q) 模型 / 120
7.4 MA模型的最大似然估计 / 121
课后习题 / 124
8 自回归移动平均过程 / 126
8.1 模型形式 / 127
8.2 模型性质 / 128
课后习题 / 129
9 非平稳时间序列 / 130
9.1 ARIMA 模型 / 131
9.2 单位根检验 / 132
9.3 向量自回归模型 / 135
9.4 格兰杰因果检验 / 136
9.5 时间序列的应用 / 137
课后习题 / 140
案例2 ARIMA模型预测上证50价格 / 142
第四部分 因子定价模型
10 资本资产定价模型 / 147
10.1 资产定价理论基础 / 148
10.2 主要资产定价模型 / 156
10.3 CAPM 的检验 / 157
课后习题 / 171
11 APT模型 / 173
11.1 理论背景和推导 / 174
11.2 APT模型的估计检验 / 177
11.3 风险溢价与预期收益率的估计 / 183
11.4 因子选择 / 185
课后习题 / 190
12 广义矩估计法 (GMM) / 192
12.1 核心思想 / 193
12.2 矩估计法的各种形式 / 194
12.3 GMM的识别与估计 / 198
12.4 长期协方差矩阵S的估计方法 / 205
12.5 ML和GMM / 208
12.6 GMM的诊断与检验 / 209
课后习题 / 211
案例3 基于A股股票数据的CAPM实证分析 / 214
第五部分 组合预测
13 收益预测 / 221
13.1 过往研究 / 222
13.2 预测回归模型 / 224
13.3 组合预测 / 225
13.4 预测评估 / 227
13.5 实证研究 / 229
课后习题 / 234
案例4 组合预测 / 236
第六部分 估 值
14 估值模型 / 241
14.1 预期回报率恒定 / 242
14.2 预期回报率变化 / 249
课后习题 / 254
15 固定收益证券 / 256
15.1 零息债券 / 256
15.2 息票债券 / 261
15.3 估计零息期限结构 / 264
15.4 利率期限结构的解释 / 267
15.5 利差在利率预测中的应用及实证检验 / 268
课后习题 / 270
案例5 股息遵循AR(1)过程的理性估值模型 / 273
参考文献 / 275
第一部分 总 览
1 导言:金融计量学基础 / 3
1.1 什么是金融计量经济学 / 4
1.2 为什么学习金融计量经济学 / 4
1.3 如何构建模型 / 6
1.4 数据 / 7
课后习题 / 12
2 基础知识 / 13
2.1 经典线性回归模型 / 14
2.2 假设检验
Hypothesis Testing / 26
课后习题 / 34
第二部分 收益率
3 收益率 / 39
3.1 收益率基础概念 / 40
3.2 收益的分布特征 / 45
课后习题 / 56
4 有效市场假说 / 58
4.1 什么是有效市场假说 / 59
4.2 条件期望与条件方差 / 60
4.3 有效性假说的推导 / 63
4.4 市场有效假说的检验 / 64
课后习题 / 65
案例1 深300 指数收益率实证分析 / 68
第三部分 时间序列分析
5 金融时间序列基础 / 73
5.1 金融时间序列介绍 / 74
5.2 相关概念 / 81
课后习题 / 90
6 自回归模型 / 93
6.1 滞后算子 / 94
6.2 滞后多项式 / 94
6.3 相关性与自相关系数 / 97
6.4 自回归模型:应用和检验 / 101
课后习题 / 115
7 移动平均模型 / 117
7.1 MA(1) 模型 / 118
7.2 MA(2) 模型 / 119
7.3 MA(q) 模型 / 120
7.4 MA模型的最大似然估计 / 121
课后习题 / 124
8 自回归移动平均过程 / 126
8.1 模型形式 / 127
8.2 模型性质 / 128
课后习题 / 129
9 非平稳时间序列 / 130
9.1 ARIMA 模型 / 131
9.2 单位根检验 / 132
9.3 向量自回归模型 / 135
9.4 格兰杰因果检验 / 136
9.5 时间序列的应用 / 137
课后习题 / 140
案例2 ARIMA模型预测上证50价格 / 142
第四部分 因子定价模型
10 资本资产定价模型 / 147
10.1 资产定价理论基础 / 148
10.2 主要资产定价模型 / 156
10.3 CAPM 的检验 / 157
课后习题 / 171
11 APT模型 / 173
11.1 理论背景和推导 / 174
11.2 APT模型的估计检验 / 177
11.3 风险溢价与预期收益率的估计 / 183
11.4 因子选择 / 185
课后习题 / 190
12 广义矩估计法 (GMM) / 192
12.1 核心思想 / 193
12.2 矩估计法的各种形式 / 194
12.3 GMM的识别与估计 / 198
12.4 长期协方差矩阵S的估计方法 / 205
12.5 ML和GMM / 208
12.6 GMM的诊断与检验 / 209
课后习题 / 211
案例3 基于A股股票数据的CAPM实证分析 / 214
第五部分 组合预测
13 收益预测 / 221
13.1 过往研究 / 222
13.2 预测回归模型 / 224
13.3 组合预测 / 225
13.4 预测评估 / 227
13.5 实证研究 / 229
课后习题 / 234
案例4 组合预测 / 236
第六部分 估 值
14 估值模型 / 241
14.1 预期回报率恒定 / 242
14.2 预期回报率变化 / 249
课后习题 / 254
15 固定收益证券 / 256
15.1 零息债券 / 256
15.2 息票债券 / 261
15.3 估计零息期限结构 / 264
15.4 利率期限结构的解释 / 267
15.5 利差在利率预测中的应用及实证检验 / 268
课后习题 / 270
案例5 股息遵循AR(1)过程的理性估值模型 / 273
参考文献 / 275
