

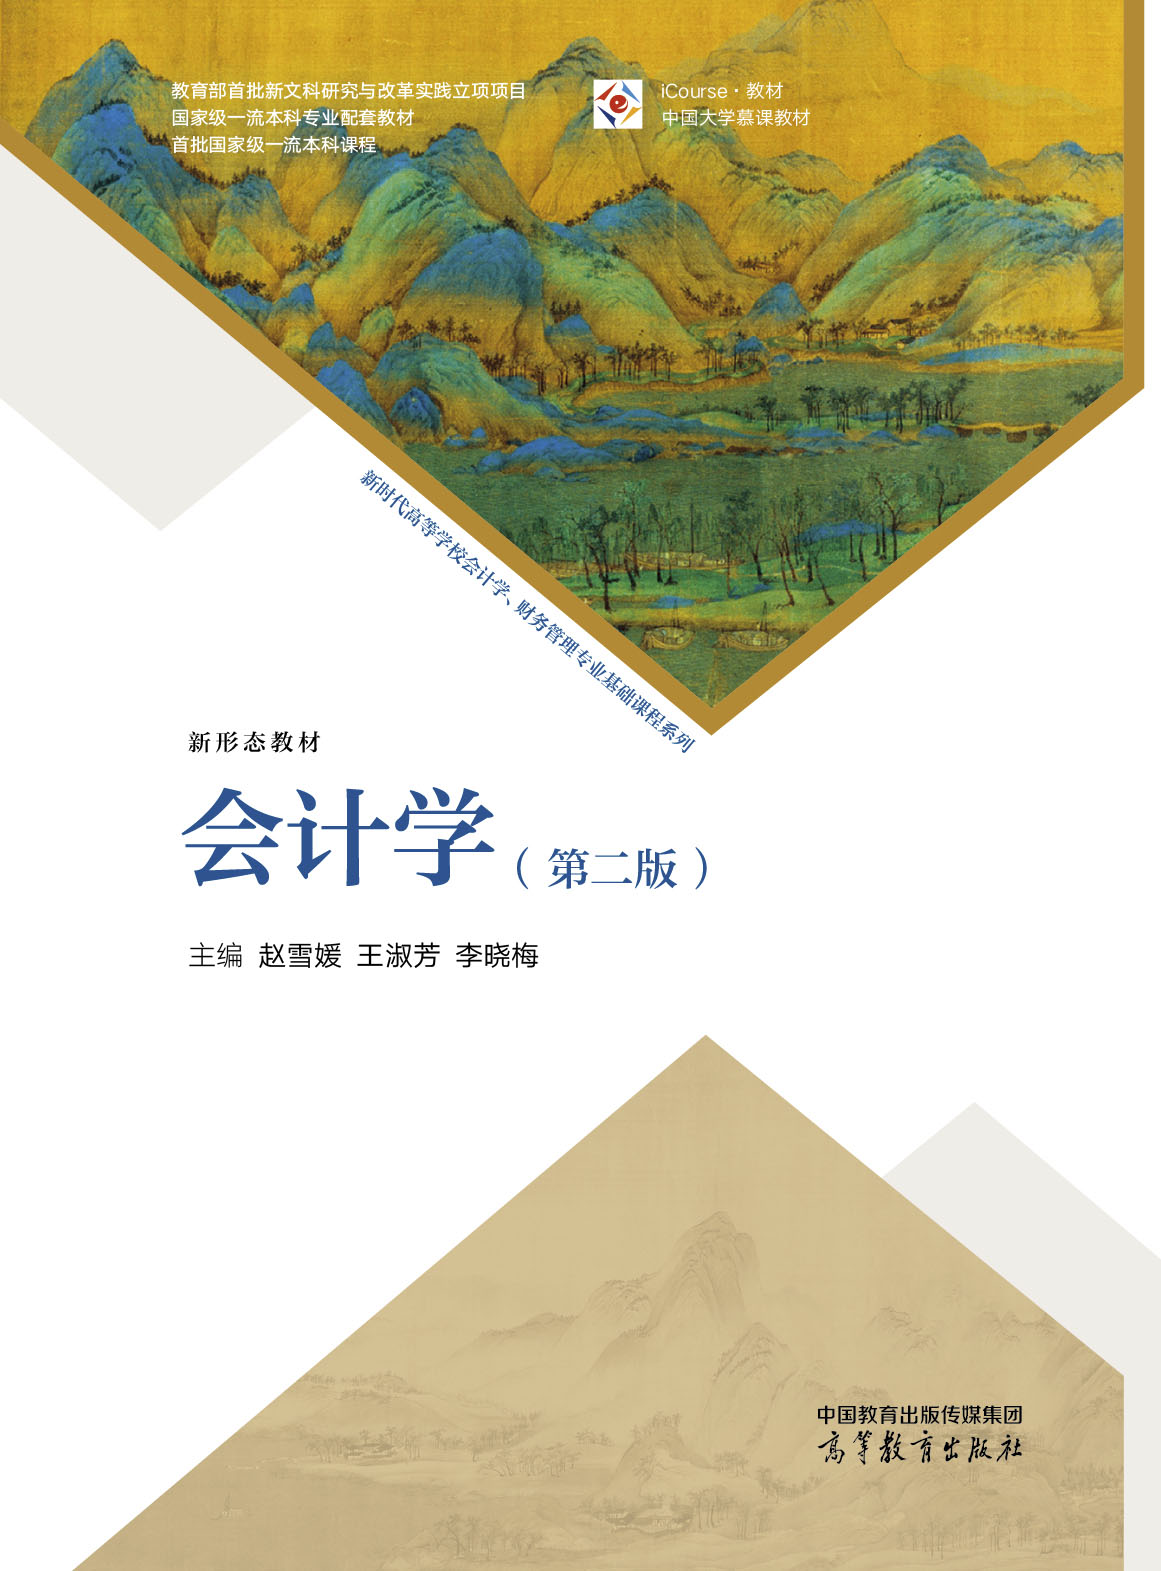






会计学(第二版)
定价:¥60.00
作者: 赵雪媛,王淑芳,李晓梅
出版时间:2026-05
出版社:高等教育出版社
- 高等教育出版社
- 9787040643220
- 2版
- 63261411-1
- 16开
- 2026-05
- 560
- 管理学
- 工商管理类
- 财经商贸大类
- 财务会计类
- 经济管理类
- 本科
内容简介
《会计学(第二版)》是面向非会计专业的会计学教材,并配套有国家级一流本科在线课程。
新企业会计准则体系从会计基本概念的界定到会计确认、计量和报告的具体方法均发生了较大变化,对我国的会计理论和实务产生了重大影响。本教材以第一版为基础,从业界实践出发,以新企业会计准则体系为依据编写,内容丰富,既具有一定的理论深度,又具有较强的实用性和可操作性。本教材首先从简单案例入手,逐渐引入会计含义、会计职能、会计要素等概念,介绍会计等式、会计账户、借贷记账原理、账项调整、试算平衡等会计方法,以企业主要经营活动为基础,通过对相关业务核算的细致具体介绍,阐明各业务环节的核算过程和报表披露的要求及分析的内容。教材特别关注从信息使用者角度阐述会计信息质量要求、报表的披露和分析内容,以终为始帮助学生建立会计的基本逻辑。为了提高学生学习的自觉性和学习效果,本教材按循序渐进原则,将拓展性知识和难度较高的内容放入二维码链接内容,以便学生合理安排学习计划,也便于教师根据不同的专业和不同的课时灵活安排教学内容。本次修订也有针对性地调整了教学视频、课后练习题等配套教学资源。
本教材既可以作为高等院校非会计专业教学用书,也可以作为广大财务人员继续教育、业务培训和业务学习用书,还可以作为财务、税务、银行、审计等经济管理和监督部门在职干部业务学习的参考书。
目录
目录
前辅文
第一章 会计基础知识(一)
本章学习目的
引导案例
第一节 会计与会计信息使用者
一、会计的起源和发展简介
二、会计的含义、职能和特点
三、会计信息使用者和决策需求
第二节 会计目标和会计规范体系
一、会计目标
二、会计规范体系
第三节 会计要素、会计等式与会计报表
一、会计要素与会计等式
二、会计要素与会计报表
第四节 会计核算基本前提与会计信息质量要求
一、会计核算基本前提
二、会计信息质量要求
本章复习专栏
复习思考题
练习题
中英文术语对照
第二章 会计基础知识(二)
本章学习目的
引导案例
第一节 会计核算基础和会计计量属性
一、会计核算基础
二、会计计量属性
第二节 会计科目与账户
一、会计科目
二、账户
第三节 借贷记账法
一、经济业务发生对会计等式的影响
二、借贷记账法的内容
三、借贷记账法下的会计分录与试算平衡
第四节 会计循环的基本流程
一、会计循环流程的含义
二、会计凭证
三、会计账簿
四、会计循环的具体步骤
本章复习专栏
复习思考题
练习题
综合应用题
中英文术语对照
第三章 收入和货币性资产
本章学习目的
引导案例
第一节 货币资金
一、库存现金的管理与核算
二、银行存款的核算
三、其他货币资金的核算
第二节 收入
一、收入概述
二、收入确认和计量的基本原则
三、收入的会计核算
第三节 应收款项
一、应收票据的核算
二、应收账款的核算
三、其他应收款的核算
第四节 应收款项信用减值
一、应收款项信用减值损失的测试
二、应收款项信用减值损失的核算方法
第五节 收入及货币性资产披露和相关分析
一、收入及货币性资产的披露
二、收入及货币性资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第四章 存货和销售成本
本章学习目的
引导案例
第一节 存货与销售成本概述
一、存货的概念与特征
二、存货的内容与分类
三、存货与销售成本的关系
第二节 存货取得
一、存货取得的计价
二、存货取得的核算
第三节 存货发出
一、存货发出的计价方法
二、存货发出的核算
第四节 库存商品
一、制造业企业库存商品的核算
二、商业企业库存商品的核算
第五节 存货清查及减值
一、存货清查的核算
二、存货减值的核算
第六节 存货及销货成本披露和相关分析
一、存货及销货成本披露和分析
二、存货周转率分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第五章 长期资产
本章学习目的
引导案例
第一节 固定资产
一、固定资产概述
二、固定资产取得的核算
三、固定资产折旧的核算
四、固定资产后续支出的核算
五、固定资产清查的核算
六、固定资产减值的核算
七、固定资产处置的核算
第二节 无形资产
一、无形资产概述
二、无形资产的确认和计量
三、无形资产取得的核算
四、无形资产摊销的核算
五、无形资产减值准备的核算
六、无形资产处置的核算
第三节 长期资产的披露和相关分析
一、固定资产的披露和相关分析
二、无形资产的披露和相关分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第六章 投资
本章学习目的
引导案例
第一节 投资概述
一、投资的概念、目的及特点
二、投资的分类
第二节 以公允价值计量且其变动计入当期损益的金融资产
一、交易性金融资产的概述
二、交易性金融资产入账价值的确定
三、交易性金融资产的会计处理
第三节 投资资产的报表列报和相关分析
一、投资资产的报表列报
二、投资资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第七章 负债
本章学习目的
引导案例
第一节 流动负债
一、流动负债的概述
二、短期借款
三、应付票据和应付账款
四、合同负债
五、应付职工薪酬
六、应交税费
七、应付利息、应付股利和其他应付款
第二节 非流动负债
一、非流动负债概述
二、长期借款
第三节 负债的披露及偿债能力分析
一、负债的披露
二、偿债能力分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第八章 所有者权益
本章学习目的
引导案例
第一节 所有者权益概述
一、所有者权益的含义及构成
二、所有者权益和负债的区别
第二节 实收资本
一、实收资本概述
二、一般有限责任公司接受投资的核算
三、股份有限公司发行股票的核算
四、实收资本(或股本)变动的核算
第三节 资本公积和其他综合收益
一、资本公积
二、其他综合收益
第四节 留存收益
一、盈余公积
二、未分配利润
第五节 所有者权益的披露与分析
一、所有者权益的披露
二、所有者权益的变动分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第九章 费用、利润及利润的分配
本章学习目的
引导案例
第一节 费用概述
一、费用的概念和特征
二、费用的分类
第二节 生产成本
一、生产成本的核算程序
二、设置会计科目
三、生产费用的归集和分配
第三节 期间费用
一、销售费用
二、管理费用
三、财务费用
第四节 所得税费用
一、应纳税所得额和税前会计利润的差异
二、所得税的会计处理方法
第五节 利润的形成
一、利润的含义
二、利润的构成
三、营业外收支的核算
四、利润形成的核算
第六节 利润分配
一、利润分配的程序
二、利润分配的核算
第七节 费用、利润及利润分配的披露和分析
一、费用的披露和分析
二、利润的披露和分析
三、利润分配的披露和分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第十章 财务报告编制及其分析
本章学习目的
引导案例
第一节 财务报告概述
一、财务报告的含义及组成
二、财务报表之间的关系
三、财务报表的分类
四、财务报表编制的基本要求
第二节 资产负债表
一、资产负债表的含义及编制的依据
二、资产负债表的内容和格式
三、资产负债表的编制方法
四、资产负债表的作用
第三节 利润表
一、利润表的含义和编制依据
二、利润表的结构
三、利润表的编制方法
四、利润表的作用
第四节 现金流量表
一、现金流量表的含义及作用
二、现金流量表的结构
三、现金流量表的编制方法
第五节 所有者权益变动表及财务报表附注
一、所有者权益变动表
二、财务报表附注
第六节 财务报表分析
一、财务报表分析的意义
二、财务报表分析的方法
三、财务报表分析的内容
四、杜邦分析法
本章复习专栏
复习思考题
练习题
中英文术语对照
前辅文
第一章 会计基础知识(一)
本章学习目的
引导案例
第一节 会计与会计信息使用者
一、会计的起源和发展简介
二、会计的含义、职能和特点
三、会计信息使用者和决策需求
第二节 会计目标和会计规范体系
一、会计目标
二、会计规范体系
第三节 会计要素、会计等式与会计报表
一、会计要素与会计等式
二、会计要素与会计报表
第四节 会计核算基本前提与会计信息质量要求
一、会计核算基本前提
二、会计信息质量要求
本章复习专栏
复习思考题
练习题
中英文术语对照
第二章 会计基础知识(二)
本章学习目的
引导案例
第一节 会计核算基础和会计计量属性
一、会计核算基础
二、会计计量属性
第二节 会计科目与账户
一、会计科目
二、账户
第三节 借贷记账法
一、经济业务发生对会计等式的影响
二、借贷记账法的内容
三、借贷记账法下的会计分录与试算平衡
第四节 会计循环的基本流程
一、会计循环流程的含义
二、会计凭证
三、会计账簿
四、会计循环的具体步骤
本章复习专栏
复习思考题
练习题
综合应用题
中英文术语对照
第三章 收入和货币性资产
本章学习目的
引导案例
第一节 货币资金
一、库存现金的管理与核算
二、银行存款的核算
三、其他货币资金的核算
第二节 收入
一、收入概述
二、收入确认和计量的基本原则
三、收入的会计核算
第三节 应收款项
一、应收票据的核算
二、应收账款的核算
三、其他应收款的核算
第四节 应收款项信用减值
一、应收款项信用减值损失的测试
二、应收款项信用减值损失的核算方法
第五节 收入及货币性资产披露和相关分析
一、收入及货币性资产的披露
二、收入及货币性资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第四章 存货和销售成本
本章学习目的
引导案例
第一节 存货与销售成本概述
一、存货的概念与特征
二、存货的内容与分类
三、存货与销售成本的关系
第二节 存货取得
一、存货取得的计价
二、存货取得的核算
第三节 存货发出
一、存货发出的计价方法
二、存货发出的核算
第四节 库存商品
一、制造业企业库存商品的核算
二、商业企业库存商品的核算
第五节 存货清查及减值
一、存货清查的核算
二、存货减值的核算
第六节 存货及销货成本披露和相关分析
一、存货及销货成本披露和分析
二、存货周转率分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第五章 长期资产
本章学习目的
引导案例
第一节 固定资产
一、固定资产概述
二、固定资产取得的核算
三、固定资产折旧的核算
四、固定资产后续支出的核算
五、固定资产清查的核算
六、固定资产减值的核算
七、固定资产处置的核算
第二节 无形资产
一、无形资产概述
二、无形资产的确认和计量
三、无形资产取得的核算
四、无形资产摊销的核算
五、无形资产减值准备的核算
六、无形资产处置的核算
第三节 长期资产的披露和相关分析
一、固定资产的披露和相关分析
二、无形资产的披露和相关分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第六章 投资
本章学习目的
引导案例
第一节 投资概述
一、投资的概念、目的及特点
二、投资的分类
第二节 以公允价值计量且其变动计入当期损益的金融资产
一、交易性金融资产的概述
二、交易性金融资产入账价值的确定
三、交易性金融资产的会计处理
第三节 投资资产的报表列报和相关分析
一、投资资产的报表列报
二、投资资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第七章 负债
本章学习目的
引导案例
第一节 流动负债
一、流动负债的概述
二、短期借款
三、应付票据和应付账款
四、合同负债
五、应付职工薪酬
六、应交税费
七、应付利息、应付股利和其他应付款
第二节 非流动负债
一、非流动负债概述
二、长期借款
第三节 负债的披露及偿债能力分析
一、负债的披露
二、偿债能力分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第八章 所有者权益
本章学习目的
引导案例
第一节 所有者权益概述
一、所有者权益的含义及构成
二、所有者权益和负债的区别
第二节 实收资本
一、实收资本概述
二、一般有限责任公司接受投资的核算
三、股份有限公司发行股票的核算
四、实收资本(或股本)变动的核算
第三节 资本公积和其他综合收益
一、资本公积
二、其他综合收益
第四节 留存收益
一、盈余公积
二、未分配利润
第五节 所有者权益的披露与分析
一、所有者权益的披露
二、所有者权益的变动分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第九章 费用、利润及利润的分配
本章学习目的
引导案例
第一节 费用概述
一、费用的概念和特征
二、费用的分类
第二节 生产成本
一、生产成本的核算程序
二、设置会计科目
三、生产费用的归集和分配
第三节 期间费用
一、销售费用
二、管理费用
三、财务费用
第四节 所得税费用
一、应纳税所得额和税前会计利润的差异
二、所得税的会计处理方法
第五节 利润的形成
一、利润的含义
二、利润的构成
三、营业外收支的核算
四、利润形成的核算
第六节 利润分配
一、利润分配的程序
二、利润分配的核算
第七节 费用、利润及利润分配的披露和分析
一、费用的披露和分析
二、利润的披露和分析
三、利润分配的披露和分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第十章 财务报告编制及其分析
本章学习目的
引导案例
第一节 财务报告概述
一、财务报告的含义及组成
二、财务报表之间的关系
三、财务报表的分类
四、财务报表编制的基本要求
第二节 资产负债表
一、资产负债表的含义及编制的依据
二、资产负债表的内容和格式
三、资产负债表的编制方法
四、资产负债表的作用
第三节 利润表
一、利润表的含义和编制依据
二、利润表的结构
三、利润表的编制方法
四、利润表的作用
第四节 现金流量表
一、现金流量表的含义及作用
二、现金流量表的结构
三、现金流量表的编制方法
第五节 所有者权益变动表及财务报表附注
一、所有者权益变动表
二、财务报表附注
第六节 财务报表分析
一、财务报表分析的意义
二、财务报表分析的方法
三、财务报表分析的内容
四、杜邦分析法
本章复习专栏
复习思考题
练习题
中英文术语对照
前辅文
第一章 会计基础知识(一)
本章学习目的
引导案例
第一节 会计与会计信息使用者
一、会计的起源和发展简介
二、会计的含义、职能和特点
三、会计信息使用者和决策需求
第二节 会计目标和会计规范体系
一、会计目标
二、会计规范体系
第三节 会计要素、会计等式与会计报表
一、会计要素与会计等式
二、会计要素与会计报表
第四节 会计核算基本前提与会计信息质量要求
一、会计核算基本前提
二、会计信息质量要求
本章复习专栏
复习思考题
练习题
中英文术语对照
第二章 会计基础知识(二)
本章学习目的
引导案例
第一节 会计核算基础和会计计量属性
一、会计核算基础
二、会计计量属性
第二节 会计科目与账户
一、会计科目
二、账户
第三节 借贷记账法
一、经济业务发生对会计等式的影响
二、借贷记账法的内容
三、借贷记账法下的会计分录与试算平衡
第四节 会计循环的基本流程
一、会计循环流程的含义
二、会计凭证
三、会计账簿
四、会计循环的具体步骤
本章复习专栏
复习思考题
练习题
综合应用题
中英文术语对照
第三章 收入和货币性资产
本章学习目的
引导案例
第一节 货币资金
一、库存现金的管理与核算
二、银行存款的核算
三、其他货币资金的核算
第二节 收入
一、收入概述
二、收入确认和计量的基本原则
三、收入的会计核算
第三节 应收款项
一、应收票据的核算
二、应收账款的核算
三、其他应收款的核算
第四节 应收款项信用减值
一、应收款项信用减值损失的测试
二、应收款项信用减值损失的核算方法
第五节 收入及货币性资产披露和相关分析
一、收入及货币性资产的披露
二、收入及货币性资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第四章 存货和销售成本
本章学习目的
引导案例
第一节 存货与销售成本概述
一、存货的概念与特征
二、存货的内容与分类
三、存货与销售成本的关系
第二节 存货取得
一、存货取得的计价
二、存货取得的核算
第三节 存货发出
一、存货发出的计价方法
二、存货发出的核算
第四节 库存商品
一、制造业企业库存商品的核算
二、商业企业库存商品的核算
第五节 存货清查及减值
一、存货清查的核算
二、存货减值的核算
第六节 存货及销货成本披露和相关分析
一、存货及销货成本披露和分析
二、存货周转率分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第五章 长期资产
本章学习目的
引导案例
第一节 固定资产
一、固定资产概述
二、固定资产取得的核算
三、固定资产折旧的核算
四、固定资产后续支出的核算
五、固定资产清查的核算
六、固定资产减值的核算
七、固定资产处置的核算
第二节 无形资产
一、无形资产概述
二、无形资产的确认和计量
三、无形资产取得的核算
四、无形资产摊销的核算
五、无形资产减值准备的核算
六、无形资产处置的核算
第三节 长期资产的披露和相关分析
一、固定资产的披露和相关分析
二、无形资产的披露和相关分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第六章 投资
本章学习目的
引导案例
第一节 投资概述
一、投资的概念、目的及特点
二、投资的分类
第二节 以公允价值计量且其变动计入当期损益的金融资产
一、交易性金融资产的概述
二、交易性金融资产入账价值的确定
三、交易性金融资产的会计处理
第三节 投资资产的报表列报和相关分析
一、投资资产的报表列报
二、投资资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第七章 负债
本章学习目的
引导案例
第一节 流动负债
一、流动负债的概述
二、短期借款
三、应付票据和应付账款
四、合同负债
五、应付职工薪酬
六、应交税费
七、应付利息、应付股利和其他应付款
第二节 非流动负债
一、非流动负债概述
二、长期借款
第三节 负债的披露及偿债能力分析
一、负债的披露
二、偿债能力分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第八章 所有者权益
本章学习目的
引导案例
第一节 所有者权益概述
一、所有者权益的含义及构成
二、所有者权益和负债的区别
第二节 实收资本
一、实收资本概述
二、一般有限责任公司接受投资的核算
三、股份有限公司发行股票的核算
四、实收资本(或股本)变动的核算
第三节 资本公积和其他综合收益
一、资本公积
二、其他综合收益
第四节 留存收益
一、盈余公积
二、未分配利润
第五节 所有者权益的披露与分析
一、所有者权益的披露
二、所有者权益的变动分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第九章 费用、利润及利润的分配
本章学习目的
引导案例
第一节 费用概述
一、费用的概念和特征
二、费用的分类
第二节 生产成本
一、生产成本的核算程序
二、设置会计科目
三、生产费用的归集和分配
第三节 期间费用
一、销售费用
二、管理费用
三、财务费用
第四节 所得税费用
一、应纳税所得额和税前会计利润的差异
二、所得税的会计处理方法
第五节 利润的形成
一、利润的含义
二、利润的构成
三、营业外收支的核算
四、利润形成的核算
第六节 利润分配
一、利润分配的程序
二、利润分配的核算
第七节 费用、利润及利润分配的披露和分析
一、费用的披露和分析
二、利润的披露和分析
三、利润分配的披露和分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第十章 财务报告编制及其分析
本章学习目的
引导案例
第一节 财务报告概述
一、财务报告的含义及组成
二、财务报表之间的关系
三、财务报表的分类
四、财务报表编制的基本要求
第二节 资产负债表
一、资产负债表的含义及编制的依据
二、资产负债表的内容和格式
三、资产负债表的编制方法
四、资产负债表的作用
第三节 利润表
一、利润表的含义和编制依据
二、利润表的结构
三、利润表的编制方法
四、利润表的作用
第四节 现金流量表
一、现金流量表的含义及作用
二、现金流量表的结构
三、现金流量表的编制方法
第五节 所有者权益变动表及财务报表附注
一、所有者权益变动表
二、财务报表附注
第六节 财务报表分析
一、财务报表分析的意义
二、财务报表分析的方法
三、财务报表分析的内容
四、杜邦分析法
本章复习专栏
复习思考题
练习题
中英文术语对照
前辅文
第一章 会计基础知识(一)
本章学习目的
引导案例
第一节 会计与会计信息使用者
一、会计的起源和发展简介
二、会计的含义、职能和特点
三、会计信息使用者和决策需求
第二节 会计目标和会计规范体系
一、会计目标
二、会计规范体系
第三节 会计要素、会计等式与会计报表
一、会计要素与会计等式
二、会计要素与会计报表
第四节 会计核算基本前提与会计信息质量要求
一、会计核算基本前提
二、会计信息质量要求
本章复习专栏
复习思考题
练习题
中英文术语对照
第二章 会计基础知识(二)
本章学习目的
引导案例
第一节 会计核算基础和会计计量属性
一、会计核算基础
二、会计计量属性
第二节 会计科目与账户
一、会计科目
二、账户
第三节 借贷记账法
一、经济业务发生对会计等式的影响
二、借贷记账法的内容
三、借贷记账法下的会计分录与试算平衡
第四节 会计循环的基本流程
一、会计循环流程的含义
二、会计凭证
三、会计账簿
四、会计循环的具体步骤
本章复习专栏
复习思考题
练习题
综合应用题
中英文术语对照
第三章 收入和货币性资产
本章学习目的
引导案例
第一节 货币资金
一、库存现金的管理与核算
二、银行存款的核算
三、其他货币资金的核算
第二节 收入
一、收入概述
二、收入确认和计量的基本原则
三、收入的会计核算
第三节 应收款项
一、应收票据的核算
二、应收账款的核算
三、其他应收款的核算
第四节 应收款项信用减值
一、应收款项信用减值损失的测试
二、应收款项信用减值损失的核算方法
第五节 收入及货币性资产披露和相关分析
一、收入及货币性资产的披露
二、收入及货币性资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第四章 存货和销售成本
本章学习目的
引导案例
第一节 存货与销售成本概述
一、存货的概念与特征
二、存货的内容与分类
三、存货与销售成本的关系
第二节 存货取得
一、存货取得的计价
二、存货取得的核算
第三节 存货发出
一、存货发出的计价方法
二、存货发出的核算
第四节 库存商品
一、制造业企业库存商品的核算
二、商业企业库存商品的核算
第五节 存货清查及减值
一、存货清查的核算
二、存货减值的核算
第六节 存货及销货成本披露和相关分析
一、存货及销货成本披露和分析
二、存货周转率分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第五章 长期资产
本章学习目的
引导案例
第一节 固定资产
一、固定资产概述
二、固定资产取得的核算
三、固定资产折旧的核算
四、固定资产后续支出的核算
五、固定资产清查的核算
六、固定资产减值的核算
七、固定资产处置的核算
第二节 无形资产
一、无形资产概述
二、无形资产的确认和计量
三、无形资产取得的核算
四、无形资产摊销的核算
五、无形资产减值准备的核算
六、无形资产处置的核算
第三节 长期资产的披露和相关分析
一、固定资产的披露和相关分析
二、无形资产的披露和相关分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第六章 投资
本章学习目的
引导案例
第一节 投资概述
一、投资的概念、目的及特点
二、投资的分类
第二节 以公允价值计量且其变动计入当期损益的金融资产
一、交易性金融资产的概述
二、交易性金融资产入账价值的确定
三、交易性金融资产的会计处理
第三节 投资资产的报表列报和相关分析
一、投资资产的报表列报
二、投资资产的分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第七章 负债
本章学习目的
引导案例
第一节 流动负债
一、流动负债的概述
二、短期借款
三、应付票据和应付账款
四、合同负债
五、应付职工薪酬
六、应交税费
七、应付利息、应付股利和其他应付款
第二节 非流动负债
一、非流动负债概述
二、长期借款
第三节 负债的披露及偿债能力分析
一、负债的披露
二、偿债能力分析
本章复习专栏
复习思考题
练习题
中英文术语对照
第八章 所有者权益
本章学习目的
引导案例
第一节 所有者权益概述
一、所有者权益的含义及构成
二、所有者权益和负债的区别
第二节 实收资本
一、实收资本概述
二、一般有限责任公司接受投资的核算
三、股份有限公司发行股票的核算
四、实收资本(或股本)变动的核算
第三节 资本公积和其他综合收益
一、资本公积
二、其他综合收益
第四节 留存收益
一、盈余公积
二、未分配利润
第五节 所有者权益的披露与分析
一、所有者权益的披露
二、所有者权益的变动分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第九章 费用、利润及利润的分配
本章学习目的
引导案例
第一节 费用概述
一、费用的概念和特征
二、费用的分类
第二节 生产成本
一、生产成本的核算程序
二、设置会计科目
三、生产费用的归集和分配
第三节 期间费用
一、销售费用
二、管理费用
三、财务费用
第四节 所得税费用
一、应纳税所得额和税前会计利润的差异
二、所得税的会计处理方法
第五节 利润的形成
一、利润的含义
二、利润的构成
三、营业外收支的核算
四、利润形成的核算
第六节 利润分配
一、利润分配的程序
二、利润分配的核算
第七节 费用、利润及利润分配的披露和分析
一、费用的披露和分析
二、利润的披露和分析
三、利润分配的披露和分析
本章复习专栏
复习思考题
练习题
案例分析题
中英文术语对照
第十章 财务报告编制及其分析
本章学习目的
引导案例
第一节 财务报告概述
一、财务报告的含义及组成
二、财务报表之间的关系
三、财务报表的分类
四、财务报表编制的基本要求
第二节 资产负债表
一、资产负债表的含义及编制的依据
二、资产负债表的内容和格式
三、资产负债表的编制方法
四、资产负债表的作用
第三节 利润表
一、利润表的含义和编制依据
二、利润表的结构
三、利润表的编制方法
四、利润表的作用
第四节 现金流量表
一、现金流量表的含义及作用
二、现金流量表的结构
三、现金流量表的编制方法
第五节 所有者权益变动表及财务报表附注
一、所有者权益变动表
二、财务报表附注
第六节 财务报表分析
一、财务报表分析的意义
二、财务报表分析的方法
三、财务报表分析的内容
四、杜邦分析法
本章复习专栏
复习思考题
练习题
中英文术语对照
